Hotărârea CNCD privind taxa de acces într-un spital
CNCD a constatat caracterul discriminatoriu al taxei de acces analizate și a aplicat o sancțiune.
Ce conține documentul
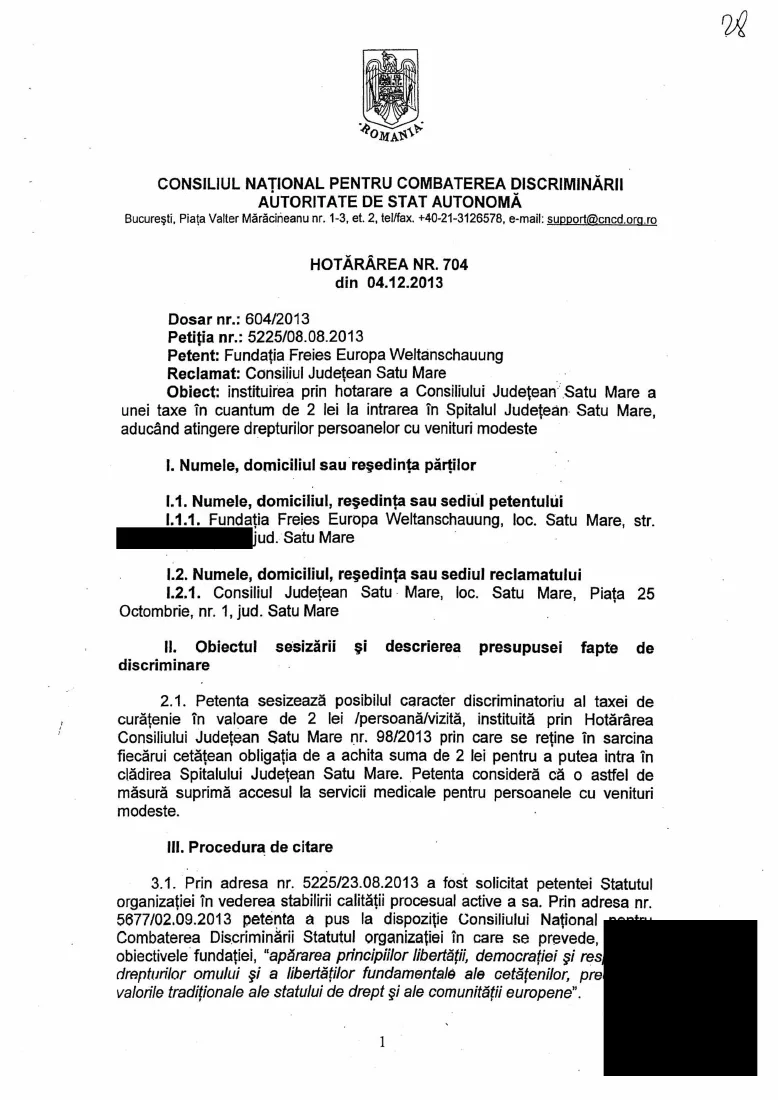
Hotărârea Consiliului Național pentru Combaterea Discriminării cuprinde susținerile părților, motivarea, constatarea discriminării și sancțiunea aplicată. Dispozitivul indică posibilitatea contestării hotărârii în instanță.
Paginile copiei corespund, una la una, paginilor sursei.
Citește transcrierea
Transcriere disponibilă Verifică pasajele citate în imaginea PDF.
Descarcă textul=== PAGINA 1 === [Olograf: „28”.] ROMÂNIA CONSILIUL NAȚIONAL PENTRU COMBATEREA DISCRIMINĂRII AUTORITATE DE STAT AUTONOMĂ București, Piața Valter Mărăcineanu nr. 1-3, et. 2, tel/fax. +40-21-3126578, e-mail: support@cncd.org.ro HOTĂRÂREA NR. 704 din 04.12.2013 Dosar nr.: 604/2013 Petiția nr.: 5225/08.08.2013 Petent: Fundația Freies Europa Weltanschauung Reclamat: Consiliul Județean Satu Mare Obiect: instituirea prin hotărâre a Consiliului Județean Satu Mare a unei taxe în cuantum de 2 lei la intrarea în Spitalul Județean Satu Mare, aducând atingere drepturilor persoanelor cu venituri modeste I. Numele, domiciliul sau reședința părților I.1. Numele, domiciliul, reședința sau sediul petentului I.1.1. Fundația Freies Europa Weltanschauung, loc. Satu Mare, str. [adresă anonimizată] jud. Satu Mare I.2. Numele, domiciliul, reședința sau sediul reclamatului I.2.1. Consiliul Județean Satu Mare, loc. Satu Mare, Piața 25 Octombrie, nr. 1, jud. Satu Mare II. Obiectul sesizării și descrierea presupusei fapte de discriminare 2.1. Petenta sesizează posibilul caracter discriminatoriu al taxei de curățenie în valoare de 2 lei /persoană/vizită, instituită prin Hotărârea Consiliului Județean Satu Mare nr. 98/2013 prin care se reține în sarcina fiecărui cetățean obligația de a achita suma de 2 lei pentru a putea intra în clădirea Spitalului Județean Satu Mare. Petenta consideră că o astfel de măsură suprimă accesul la servicii medicale pentru persoanele cu venituri modeste. III. Procedura de citare 3.1. Prin adresa nr. 5225/23.08.2013 a fost solicitat petentei Statutul organizației în vederea stabilirii calității procesual active a sa. Prin adresa nr. 5677/02.09.2013 petenta a pus la dispoziție Consiliului Național [text anonimizat în zona ștampilei] Combaterea Discriminării Statutul organizației în care se prevede, [text anonimizat în zona ștampilei] obiectivele fundației, “apărarea principiilor libertății, democrației și [text anonimizat în zona ștampilei] drepturilor omului și a libertăților fundamentale ale cetățenilor, [text anonimizat în zona ștampilei] valorile tradiționale ale statului de drept și ale comunității europene”. [Ștampilă anonimizată.] 1 === PAGINA 2 === [Olograf: „29”.] 3.1. În temeiul art. 20, alin. 4 din O.G. nr.137/2000 privind prevenirea și sancționarea tuturor formelor de discriminare, cu modificările și completările ulterioare, republicată, Consiliul Național pentru Combaterea Discriminării a îndeplinit procedura legală de citare a părților. 3.2. Prin adresa nr. 5890/11.09.2013 a fost citată petenta, iar prin adresa nr. 5890/11.09.2013 a fost citată partea reclamată pentru termenul stabilit de Consiliu la data de 01.10.2013. 3.3. Procedură legal îndeplinită. IV. Susținerile părților Susținerile petentei 4.1.1. Petenta formulează o sesizare adresată Consiliului Național pentru Combaterea Discriminării prin care solicită constatarea de către acesta a posibilului caracter discriminatoriu al taxei de curățenie în valoare de 2 lei /persoană/vizită, instituită prin Hotărârea Consiliului Județean Satu Mare nr. 98/2013 prin care se reține în sarcina fiecărui cetățean obligația de a achita suma de 2 lei pentru a putea intra în clădirea Spitalului Județean Satu Mare. 4.1.2. Petenta consideră că măsura administrativă menționată are un profund caracter discriminatoriu, fiind contrară prevederilor cuprinse în O.G. nr. 137/2000, suprimând accesul la servicii medicale pentru persoanele cu venituri modeste. 4.1.3. Petenta arată că taxa pentru curățenie în cuantum de 2 lei/vizită reprezintă 1% din ajutorul maternal minim lunar. Petenta precizează că majoritatea familiilor de etnie romă beneficiază strict de acest ajutor maternal minim, anume de 200 de lei pe lună pentru fiecare copil. Petenta ridică problema cum poate o mamă romă care tocmai a născut să plătească la fiecare vizită la secția de ginecologie din Spitalul Județean Satu Mare 1% din venitul său lunar. Petenta consideră că astfel persoanele de etnie romă și copiii acestora sunt discriminate, fiind lipsite de dreptul la asistență medicală bazală. 4.1.4. Petenta precizează că venitul minim garantat, în România, pentru orice persoană este de 125 de lei, taxa de curățenie instituită la Spitalul Județean Satu Mare reprezentând 1,75% din venitul minim garantat. În aceste condiții, această taxă discriminează cetățenii fără venituri, suprimându-le accesul la servicii medicale minimale. 4.1.5. Petenta consideră că a condiționa accesul într-o unitate medicală publică de plata obligatorie a unei taxe de curățenie contravine prevederilor art. 1 alin. 3 din Constituția României și prevederilor art. 35 alin. 1 din Carta Drepturilor Fundamentale a Uniunii Europene. 4.1.6. Petenta apreciază că taxa de curățenie care condiționează accesul într-o unitate medicală de urgență este discriminatorie pe un criteriu de clasă și statut social, suprimând dreptul persoanelor fără venituri la servicii medicale bazale. 4.1.7. În concluziile scrise, raportat la punctul de vedere exprimat de partea reclamată, petenta precizează că Tribunalul Satu Mare a [text anonimizat în zona ștampilei] perceperea taxei de curățenie, că Ministerul Sănătății [text anonimizat în zona ștampilei] perceperea unei asemenea taxe este ilegală, că Guvernul României [text anonimizat în zona ștampilei] în trecut, comunicate de presă prin care statua nelegalitatea unor [text anonimizat în zona ștampilei] [Ștampilă anonimizată.] 2 === PAGINA 3 === [Olograf: „30”.] taxe. Petenta arată că, în conformitate cu statutul său, cap. III, pct . 6.1 lit. d, fundația urmărește înlăturarea excluziunii sociale și a discriminărilor, precum și promovarea protecției sociale, având calitate să se adreseze Consiliului Național pentru Combaterea Discriminării. 4.1.8. Petenta menționează că partea reclamată dezinformează atunci când susține că taxa nu se aplică pacienților, aceasta se aplică oricărui pacient care dorește să intre în Spitalul Județean Satu Mare pentru investigații în ambulator (la medici care au în chirie cabinete în spital). Taxa nu se aplică pacienților aduși de UPU, pe targă. 4.1.9. Taxa reprezintă aproximativ 1% din venitul minim garantat, îngrădind accesul la unitatea spitalicească pentru cetățenii cu venituri reduse, mai ales pentru cei de etnie romă. Taxa accentuează excluziunea socială. 4.1.10. Petenta consideră că statuarea ca legală a unei asemenea taxe va conduce la introducerea ei și în școli, grădinițe, gări, parcuri șamd, peste tot fiind nevoie de curățenie. 4.1.11. Petenta depune la dosar copie după sentința civilă nr. 4264/CA din 16.10.2013 a Tribunalului Satu Mare, Secția a II-a civilă, de contencios administrativ și fiscal pronunțată în dosarul 4407/83/2013 având ca părți reclamanta Fundația Freies Europa Weltanschauung în contradictoriu cu pârâtul Consiliul Județean Satu Mare prin care instanța a dispus respingerea excepțiilor prematurității, a lipsei calității procesuale active și a lipsei calității procesuale pasive și suspendarea executării Anexei nr. 5 la HCJ nr. 98/2013 privind introducerea unei taxe de curățenie de 2 lei/persoană/vizită la Spitalul Județean de Urgență Satu Mare emisă de Consiliul Județean Satu Mare până la soluționarea definitivă a dosarului nr. 4755/83/2013 al Tribunalului Satu Mare. Susținerile părții reclamate 4.2.1. În punctul de vedere exprimat referitor la aspectele sesizate de petentă partea reclamată invocă excepția lipsei obiectului petiției și lipsa calității de petentă discriminată. 4.2.2. Partea reclamată arată că de fapt calitatea de petent presupune existența unei identități între persoana reclamantului și persoana vătămată prin discriminare în raportul juridic dedus investigării sesizării, ori, în speță, petenta pretinde existența unei discriminări în dauna persoanelor cu venituri modeste și care sunt terțe persoane față de părțile din actul de sesizare. Partea reclamată consideră că petenta a depus sesizarea în nume propriu, dar invocând suprimarea accesului la servicii medicale al unor persoane fizice, fără să facă dovada calității de reprezentant legal al acestora, respectiv dovada faptului că este mandatarul acelor persoane fizice, care sunt și cetățeni ai județului Satu Mare și totodată titulari de contracte de asigurări de sănătate, beneficiari ai serviciilor medicale prestate de către Spitalul Județean de Urgență Satu Mare. 4.2.3. Partea reclamată precizează că în cazul sesizării de față nu operează un mandat de reprezentare al fundației prin efectul legii ori unul rezultat din scopul și obiectul de activitate al acestei fundații. În fapt, [text anonimizat în zona ștampilei] este o persoană juridică nonprofit al cărei scop și obiect de activitate [text anonimizat în zona ștampilei] administrarea ariilor naturale protejate prin norme de drept comunitar, [text anonimizat în zona ștampilei] fundație nefăcând dovada că este un subiect de drept înființat de una [text anonimizat în zona ștampilei] [Ștampilă anonimizată.] 3 === PAGINA 4 === [Olograf: „31”.] multe persoane care, pe baza unui act juridic între vii ori pentru cauză de moarte, care a constituit un patrimoniu afectat, în mod permanent și irevocabil, realizării unui scop de interes general sau, după caz, al unor colectivități, în domeniul serviciilor de sănătate publică, astfel cum este reglementat prin prevederile art. 15 din O.G. nr. 26/2000 cu privire la asociații și fundații. 4.2.4. Având în vedere aspectele menționate, partea reclamată solicită Consiliului Național pentru Combaterea Discriminării să constate că petenta nu invocă vătămarea unui drept al său propriu recunoscut prin lege, respectiv nu invocă interese și drepturi proprii, ori ale unor persoane fizice determinate pe care le reprezintă legal, respectiv că nu invocă un interes public legitim care să fie prevăzut în actul său constitutiv, ori să facă obiectul de activitate al fundației. 4.2.5. Pe fondul sesizării partea reclamată arată că petenta nu a făcut dovada existenței unui caz de discriminare. Partea reclamată precizează că petenta pretinde prin sesizare că ar exista un profund caracter discriminatoriu al prevederilor administrativ — normative din Anexa 5 la HCJ Satu Mare nr. 98/2013 deoarece ar suprima accesul la serviciile medicale ale persoanelor cu venituri modeste, invocând în dovedirea sesizării o adresă a Ministerului Sănătății. 4.2.6. Partea reclamată invocă prevederile art. 10 lit. b din O.G. nr. 137/2000 privind prevenirea și sancționarea tuturor formelor de discriminare și precizează că pentru existența răspunderii contravenționale în privința refuzului nejustificat al accesului unei persoane sau a unui grup de persoane la serviciile de sănătate publică presupune ca petentul să facă dovada, respectiv existența și incidența unor fapte pe baza cărora poate fi prezumată existența unei discriminări directe sau indirecte, din cauza cărora a avut loc o încălcare a principiului egalității de tratament. 4.2.7. Partea reclamată consideră că petenta nu are calitate de persoană fizică sau juridică discriminată, deoarece nu invocă o faptă din care să rezulte că a suferit o vătămare prin discriminare și nu dovedește că prin hotărârea consiliului județean a suferit o încălcare a principiului egalității de tratament, drept urmare nu are nici calitatea să solicite înlăturarea consecințelor faptelor discriminatorii și restabilirea situației anterioare discriminării, astfel cum a solicitat prin sesizare. 4.2.8. Partea reclamată apreciază că petenta a interpretat greșit adresa Ministerului Sănătății nr. 6734/24.07.2013, înregistrată la Consiliul Județean Satu Mare sub nr. 15471/29.07.2013. Partea reclamată arată că în fapt Ministerul Sănătății nu apreciază că taxa de curățenie ar avea un caracter discriminatoriu, ci doar a comunicat normele legale care reglementează interdicția aplicării altor taxe pacienților internați, care au calitatea de asigurat, decât coplata și taxa pentru confort hotelier, peste confortul standard. Ministerul Sănătății a avertizat doar asupra nelegalității perceperii altor categorii de taxe aplicate pacienților spitalizați. Partea reclamată arată că Ministerul Sănătății nu a comunicat că taxa de curățenie percepută de la orice persoană care efectuează o vizită la Spitalul Județean ar împiedica accesul persoanelor la serviciile medicale prestate în Spitalul Județean de [text anonimizat în zona ștampilei] Satu Mare. 4.2.9. Partea reclamată menționează că subiectul plătitor al [text anonimizat în zona ștampilei] curățenie nu este pacientul aflat în unitatea sanitară publică, ci [text anonimizat în zona ștampilei] [Ștampilă anonimizată.] 4 === PAGINA 5 === [Olograf: „32”.] persoană aflată în tranzit în locurile de acces al publicului din unitatea spitalicească, indiferent de rasă, naționalitate, etnie, limbă, religie, categorie socială, convingeri, sex, orientare sexuală, vârstă,handicap, boală cronică necontagioasă, infectare HIV, apartenență la o categorie defavorizată. 4.2.10. Stabilirea taxei de curățenie instituie o diferență de tratatment, respectiv o activitate de protecție sanitară a pacienților spitalizați, beneficiari de servicii medicale față de publicul de orice fel aflat în locurile de acces din spital, dar protejarea pacienților nu poate constitui o discriminare, tocmai din cauza naturii activităților sanitare sau al contextului în care acestea se desfășoară. O asemenea măsură a fost necesară, astfel că o asemenea caracteristică reprezintă o cerință profesională reală și determinantă, iar obiectivul taxei de curățenie este legitim și cerința aplicării lui este proporțională. 4.2.11. În consecință, partea reclamată solicită Consiliului Național pentru Combaterea Discriminării să constate că taxa de curățenie a fost aprobată fără discriminare și aplicarea acesteia nu este condiționată de calitatea de asigurat, nu este în legătură cu serviciile medicale prestate în unitatea sanitară, nu se referă la pacienții spitalizați și nu este condiționată de existența unei legături între plătitorul taxei de curățenie și un pacient internat, acesată taxă fiind percepută în scopul asigurării curățeniei și igienei în incinta spitalicească, în locurile de acces pentru public. Prin urmare nu este real motivul petentei potrivit căruia aplicarea taxei ar genera un profund caracter discriminatoriu și ar suprima accesul pacienților cu venituri modeste la serviciile medicale. 4.2.12. Dimpotrivă, taxa de curățenie este stabilită pentru toate categoriile de vizitatori plătitori și nu condiționează sub viciun fel accesul pacienților spitalizați a serviciile medicale, pacienții internați nefiind subiecții plătitori. 4.2.13. Actul normativ ce face obiectul sesizării a fost emis cu respectarea prevederilor O.U.G. nr. 48/2010, ale prevederilor O.M.S. nr. 1284/2012 și ale prevederilor Legii nr. 273/2006, respectiv s-a aprobat o taxă specială stabilită de o autoritate a administrației publice județene, în conformitate cu prevederile art. 30 din Legea privind finanțele publice locale nr. 273/2006, cu completările și modificările ulterioare, pentru funcționarea unor servicii publice locale. 4.2.14. Partea reclamată precizează că actul normativ contestat a fost aprobat în vederea asigurării funcționării serviciilor medicale oferite pacienților internați, în interesul și pentru siguranța sănătății tuturor persoanelor fizice aflate în incinta unității spitalicești, indiferent de rasă, naționalitate, etnie, religie, categorie socială sau apartenență la o categorie defavorizată, indiferent de convingeri, vârstă, sex sau orientare sexuală a persoanelor, cetățeni ai județului. Motivul pentru care a fost instituită această taxă de curățenie este tocmai protejarea sănătății pacienților spitalizați în raport cu terțe persoane, care au tranzitat incinta spitalului, tocmai pentru a li se asigura bolnavilor spitalizați un standard decent în ceea ce privește igiena și curățenia locurilor de acces al publicului în unitatea spitalicească. 4.2.15. Partea reclamată invocă prevederile art. 2 alin. 9 din [text anonimizat în zona ștampilei] 137/2000 privind prevenirea și sancționarea tuturor formelor de [text anonimizat în zona ștampilei] republicată, potrivit cărora măsurile luate de autoritățile publice în [text anonimizat în zona ștampilei] unei persoane, unui grup de persoane sau a unei comunități, [text anonimizat în zona ștampilei] [Ștampilă anonimizată.] 5 === PAGINA 6 === [Olograf: „33”.] asigurarea dezvoltării lor firești și realizarea efectivă a egalității de șanse a acestora în raport cu celelalte persoane, grupuri de pesoane sau comunități, precum și măsurile pozitive ce vizează protecția grupurilor defavorizate, cum este și cazul de față, nu constituie discriminare în sensul acestei ordonanțe. 4.2.16. Partea reclamată solicită Consiliului Național pentru Combaterea Discriminării să constate că nici pe fondul sesizării nu există un caracter discriminatoriu, această taxă fiind aprobată de consiliul județean tocmai în vederea asigurării condițiilor necesare pentru accesul tuturor persoanelor la servicii medicale la un standard de decență, indiferent de vârstă, sex, rasă, categorie socială, iar primul indiciu al unei astfel de standard este dat de asigurarea curățeniei și igienei în locurile de acces a publicului. 4.2.17. În concluziile scrise, partea reclamată solicită Consiliului Național pentru Combaterea Discriminării să respingă ca inadmisibilă, netemeinică și nelegală sesizarea formulată de petentă cu privire la caracterul discriminatoriu al prevederilor Anexei nr. 5 la Hotărârea Consiliului Județean Satu Mare nr. 98/26.04.2013 privind aprobarea unor taxe și tarife practicate de Consiliul Județean Satu Mare și instituțiile publice subordonate acestuia, în anul 2013. 4.2.18. Partea reclamată face următoarele completări în sensul că la fundamentarea și aprobarea acestei taxe de curățenie a fost avută în vedere existența mai multor factori. 4.2.19. Un prim factor esențial avut în vedere a fost prevenirea, precum și reducerea substanțială a infecțiilor nosocomiale existente. Infecția nosocomială sau infecția intraspitalicească este acea infecție care nu este prezentă sau care nu se află în perioada de incubație în momentul în care pacientul s-a internat în spital și se supraadaugă bolii pentru care pacientul s- a internat. Această măsură a fost luată tocmai din cauza unor împrejurări excepționale, respectiv existența acelor infecții, aceasta fiind strict proporțională cu împrejurările care au produs-o. 4.2.20. Relevant în acest sens este situația transmisă de către unitatea beneficiară a taxei de curățenie, potrivit căreia, pe parcursul anului 2012 au existat opt cazuri de infecții nosocomiale, iar până la data de 6 iunie 2013 (data aplicării efective a taxei de curățenie), au existat doar trei cazuri de infecții nosocomiale. După această dată și până la data formulării concluziilor scrise, nu s-a mai înregistrat niciun caz de infecție. 4.2.21. Un alt considerent avut în vedere a fost faptul că, potrivit art. 2 din Contractul nr. 401/30.04.2013 de furnizare de servicii medicale spitalicești încheiat între Casa de asigurări de sănătate Satu Mare și Spitalul Județean de Urgență Satu Mare “serviciile medicale spitalicești sunt preventive, curative, de recuperare și paliative și cuprind: a) consultații, b) investigații, c) stabilirea diagnosticului, d) tratamente medicale și/sau chirurgicale, e) îngrijire, recuperare, medicamente, materiale sanitare, dispozitive medicale, cazare și masă”, reieșind clar, în opinia părții reclamate, faptul că în contractul mai sus menționat nu sunt prevăzute servicii de curățenie. 4.2.22. Partea reclamată menționează că, din subvenția alocată de către Consiliul Județean Satu Mare din bugetul propriu, se finanțează către spitalul județean doar cheltuielile de capital și cheltuielile cu reparațiile curente. Restul cheltuielilor se acoperă din contractul încheiat cu Casa județeană de [text anonimizat în zona ștampilei] de sănătate, precum și din venituri proprii realizate de către spital. 4.2.23. Partea reclamată arată că pentru materialele de [text anonimizat în zona ștampilei] Spitalul Județean Satu Mare a fundamentat un necesar de 740878.[text anonimizat în zona ștampilei] [Ștampilă anonimizată.] 6 === PAGINA 7 === [Olograf: „34”.] durata a 12 luni, din care veniturile estimate i-au permis să aloce prin buget doar suma de 47000 lei pe trimestrul 1 din anul 2013. Pentru produse dezinfectante și substanțe pentru dezinsecție/deparazitare Spitalul Județean Satu Mare a fundamentat un necesar de 1023604,128 lei pe durata a 12 luni, din care veniturile estimate i-au permis să aloce prin buget doar suma de 247000 lei pe trimestrul 1 din anul 2013. Așadar, o diferență însemnată rezultată din suma încasată de la Casa de asigurări de sănătate și necesarul de cheltuieli de la nivelul spitalului reprezintă cheltuieli care nu pot fi acoperite, deci nu se pot achiziționa. Acesta, în opinia părții reclamate, constituie un alt factor important care a fost avut în vedere la stabilirea taxei de curățenie. 4.2.24. Partea reclamată precizează că taxa sus menționată a fost instituită doar pentru anul fiscal 2013, pentru a se urmări impactul pe care această taxă îl are asupra realizării unei activități de protecție sanitară a pacienților spitalizați, beneficiari de servicii medicale, față de publicul de orice fel aflat în locurile de acces din spital, iar protejarea pacienților nu poate constitui o discriminare, din cauza naturii activităților sanitare sau al contextului în care acestea se desfășoară. Partea reclamată consideră că o asemenea măsură a fost necesară, astfel că o asemenea caracteristică reprezintă o cerință profesională reală și determinantă, iar obiectivul taxei de curățenie este legitim și cerința aplicării lui este proporțională. 4.2.25. În consecință, partea reclamată solicită constatarea faptului că taxa de curățenie a fost aprobată fără discriminare și aplicarea acesteia nu este condiționată de calitatea de asigurat, nu este în legătură cu serviciile medicale prestate în unitatea sanitară, nu se referă la pacienții spitalizați și nu este condiționată de existența unei legături între plătitorul taxei de curățenie și un pacient internat, acesată taxă fiind percepută în scopul asigurării curățeniei și igienei în incinta spitalicească, în locurile de acces pentru public. 4.2.26. Prin urmare, nu este real motivul petentei potrivit căruia aplicarea taxei ar genera un profund caracter discriminatoriu și ar suprima accesul pacienților cu venituri modeste la serviciile medicale. Dimpotrivă, taxa de curățenie este stabilită pentru toate categoriile de vizitatori plătitori și nu condiționează sub niciun fel accesul pacienților spitalizați la serviciile medicale, pacienții internați nefiind subiecții plătitori. 4.2.27. Partea reclamată afirmă că a aprecia că stabilirea acestei taxe de curățenie, care nu are ca plătitor în niciun caz asigurații, ar echivala cu considerarea ca fiind discriminatorie orice altă taxă/impozit/billet de intrare spectacol, care nu are în vedere veniturile efectiv realizate de fiecare categorie de persoane, ceea ce, în opinia părții reclamate, ar fi absurd. 4.2.28. În probațiune, partea reclamată depune o serie de documente și anume documentația care a stat la baza emiterii actului administrativ, adrese din anul 2012 și 2013 emise de Spitalul Județean de Urgență Satu Mare referitoare la cazurile de infecție nosocomială din spital, contractul nr. 401/30.04.2013 de furnizare de servicii medicale spitalicești, actul adițional nr. 14 din 28.02.2013, centralizatorul materiale de curățenie pentru anul 2013, necesarul anual 2013 dezinfectanți, bugetul instituțiilor publice și activităților finanțate integral sau parțial din venituri proprii pe anul 2013, chitanțe și [text anonimizat în zona ștampilei] fiscale. V. Motivele de fapt și de drept [Ștampilă anonimizată.] 7 === PAGINA 8 === [Olograf: „35”.] 5.1. Prin petiția formulată și trimisă spre soluționare Consiliului Național pentru Combaterea Discriminării acesta este sesizat cu privire la săvârșirea unei potențiale fapte de discriminare prin instituirea prin hotărâre a Consiliului Județean Satu Mare a unei taxe în cuantum de 2 lei la intrarea în Spitalul Județean Satu Mare, aducând atingere drepturilor persoanelor cu venituri modeste. 5.2. În punctul de vedere exprimat de partea reclamată aceasta invocă excepția lipsei obiectului petiției și lipsa calității procesuale active, excepții ce urmează a fi analizate de către Colegiul director. 5.3. Referitor la prima excepție invocată de partea reclamată, cea a lipsei obiectului petiției, Colegiul director reține că aceasta nu se justifică, petiția având un obiect clar determinat și anume instituirea prin hotărâre a Consiliului Județean Satu Mare a unei taxe în cuantum de 2 lei la intrarea în Spitalul Județean Satu Mare, în opinia petentei, această taxă aducând atingere drepturilor persoanelor cu venituri modeste. Colegiul director se pronunță referitor la excepția lipsei obiectului petiției în sensul respingerii acesteia. 5.4. Raportat la excepția lipsei calității procesuale active invocată de partea reclamată, Colegiul director arată că, urmare solicitării adresate de către Consiliul Național pentru Combaterea Discriminării, prin adresa nr. 5677/02.09.2013, petenta a pus la dispoziție Consiliului Național pentru Combaterea Discriminării Statutul organizației în care se prevede, printre obiectivele fundației, “apărarea principiilor libertății, democrației și respectării drepturilor omului și a libertăților fundamentale ale cetățenilor, precum și valorile tradiționale ale statului de drept și ale comunității europene”. Mai mult, în punctul de vedere exprimat de petentă, aceasta arată că are calitate să se adreseze Consiliului Național pentru Combaterea Discriminării, în conformitate cu statutul său, cap. III, pct 6.1. lit. d, fundația urmărește înlăturarea excluziunii sociale și a discriminărilor, precum și promovarea protecției sociale. Având în vedere cele menționate, Colegiul director urmează să respingă excepția lipsei calității procesuale active, invocată de partea reclamată. Urmare respingerii celor două excepții invocate de partea reclamată, Colegiul director va analiza petiția pe fondul acesteia. 5.5. Coroborat actului normativ care reglementează prevenirea și sancționarea tuturor formelor de discriminare precum și atribuțiile și domeniul de activitate al Consiliului Național pentru Combaterea Discriminării, Colegiul director trebuie să analizeze în ce măsură obiectul petiției este de natură să cadă sub incidența prevederilor O.G. nr.137/2000, republicată, cu modificările și completările ulterioare. Astfel, Colegiul director analizează în strânsă legătură în ce măsură obiectul unei petiții întrunește, în prima instanță, elementele art. 2 al O.G. nr.137/2000, republicată, cuprins în Capitolul I Principii și definiții al Ordonanței și subsecvent, elementele faptelor prevăzute și sancționate contravențional în Capitolul II Dispoziții Speciale, Secțiunea I-VI din Ordonanță. În măsura în care se reține întrunirea elementelor discriminării, așa cum este definită în art. 2, comportamentul în speță atrage răspunderea contravențională, după caz, în condițiile în care sunt întrunite elementele constitutive ale faptelor contravenționale prevăzute și sancționate de O.G. nr. 137/2000, republicată. 5.6. Obiectul petiției constă în posibilului caracter [text anonimizat în zona ștampilei] taxei de curățenie în valoare de 2 lei /persoană/vizită, instituită prin [text anonimizat în zona ștampilei] Consiliului Județean Satu Mare nr. 98/2013 prin care se reține [text anonimizat în zona ștampilei] [Ștampilă anonimizată.] 8 === PAGINA 9 === [Olograf: „36”.] fiecărui cetățean obligația de a achita suma de 2 lei pentru a putea intra în clădirea Spitalului Județean Satu Mare. Petenta consideră că măsura administrativă menționată are un profund caracter discriminatoriu, fiind contrară prevederilor cuprinse în O.G. nr. 137/2000, suprimând accesul la servicii medicale pentru persoanele cu venituri modeste. Petenta arată că taxa pentru curățenie în cuantum de 2 lei/vizită reprezintă 1% din ajutorul maternal minim lunar. Petenta precizează că majoritatea familiilor de etnie romă beneficiază strict de acest ajutor maternal minim, anume de 200 de lei pe lună pentru fiecare copil. Petenta ridică problema cum poate o mamă romă care tocmai a născut să plătească la fiecare vizită la secția de ginecologie din Spitalul Județean Satu Mare 1% din venitul său lunar. Petenta consideră că astfel persoanele de etnie romă și copiii acestora sunt discriminate, fiind lipsite de dreptul la asistență medicală bazală. 5.7. Mai mult, petenta precizează că taxa de curățenie instituită la Spitalul Județean Satu Mare reprezintă 1,75% din venitul minim garantat. În aceste condiții, această taxă discriminează cetățenii fără venituri, suprimându- le accesul la servicii medicale minimale. Petenta consideră că a condiționa accesul într-o unitate medicală publică de plata obligatorie a unei taxe de curățenie contravine prevederilor art. 1 alin. 3 din Constituția României și prevederilor art. 35 alin. 1 din Carta Drepturilor Fundamentale a Uniunii Europene. 5.8. În concluziile scrise petenta menționează că taxa se aplică oricărui pacient care dorește să intre în Spitalul Județean Satu Mare pentru investigații în ambulator (la medici care au în chirie cabinete în spital). Taxa nu se aplică pacienților aduși de UPU, pe targă. Petenta arată că taxa accentuează excluziunea socială. 5.9. În punctul de vedere exprimat referitor la petiție, partea reclamată menționează că subiectul plătitor al taxei de curățenie nu este pacientul aflat în unitatea sanitară publică, ci orice altă persoană aflată în tranzit în locurile de acces al publicului din unitatea spitalicească, indiferent de rasă, naționalitate, etnie, limbă, religie, categorie socială, convingeri, sex, orientare sexuală, vârstă,handicap, boală cronică necontagioasă, infectare HIV, apartenență la o categorie defavorizată. Stabilirea taxei de curățenie instituie o diferență de tratatment, respectiv o activitate de protecție sanitară a pacienților spitalizați, beneficiari de servicii medicale față de publicul de orice fel aflat în locurile de acces din spital, dar protejarea pacienților nu poate constitui o discriminare, tocmai din cauza naturii activităților sanitare sau al contextului în care acestea se desfășoară. O asemenea măsură a fost necesară, astfel că o asemenea caracteristică reprezintă o cerință profesională reală și determinantă, iar obiectivul taxei de curățenie este legitim și cerința aplicării lui este proporțională. 5.10. Partea reclamată solicită Consiliului Național pentru Combaterea Discriminării să constate că pe fondul sesizării nu există un caracter discriminatoriu, această taxă fiind aprobată de consiliul județean tocmai în vederea asigurării condițiilor necesare pentru accesul tuturor persoanelor la servicii medicale la un standard de decență, indiferent de vârstă, sex, rasă, categorie socială, iar primul indiciu al unei astfel de standard este [text anonimizat în zona ștampilei] asigurarea curățeniei și igienei în locurile de acces a publicului. 5.11. Partea reclamată arată că la fundamentarea și aprobarea [text anonimizat în zona ștampilei] taxe de curățenie a fost avută în vedere existența mai multor factori, și [text anonimizat în zona ștampilei] [Ștampilă anonimizată.] 9 === PAGINA 10 === [Olograf: „37”.] prevenirea, precum și reducerea substanțială a infecțiilor nosocomiale (intraspitalicești) existente, faptul că în contractul de furnizare se servicii medicale spitalicești încheiat între Casa de asigurări de sănătate Satu Mare și Spitalul Județean de Urgență Satu Mare nu sunt prevăzute servicii de curățenie, faptul că există o diferență însemnată rezultată din suma încasată de la Casa de asigurări de sănătate și necesarul de cheltuieli de la nivelul spitalului ce reprezintă cheltuieli care nu pot fi acoperite, deci nu se pot achiziționa. Partea reclamată mai precizează și faptul că taxa sus menționată a fost instituită doar pentru anul fiscal 2013, pentru a se urmări impactul pe care această taxă îl are asupra realizării unei activități de protecție sanitară a pacienților spitalizați, beneficiari de servicii medicale, față de publicul de orice fel aflat în locurile de acces din spital. Partea reclamată afirmă că a aprecia că stabilirea acestei taxe de curățenie, care nu are ca plătitor în niciun caz asigurații, ar echivala cu considerarea ca fiind discriminatorie orice altă taxă/impozit/billet de intrare spectacol, care nu are în vedere veniturile efectiv realizate de fiecare categorie de persoane, ceea ce, în opinia părții reclamate, ar fi absurd. 5.12. Colegiul director urmează a analiza dacă taxa de curățenie în cuantum de 2 lei/persoană/vizită pentru a intra în clădirea Spitalului Județean Satu Mare, instituită prin Hotărârea Consiliului Județean Satu Mare nr. 98/2013, are sau nu un caracter discriminatoriu. 5.13. Colegiul director reține că petenta apreciază că prin instituirea unei asemenea taxe se aduce atingere drepturilor cetățenilor fără venituri sau cu venituri modeste, suprimându-le accesul la servicii medicale minimale. Cuantumul taxei reprezintă, după cum arată petenta, 1% din ajutorul maternal minim lunar și 1, 75% din venitul minim garantat. Petenta subliniază faptul că taxa respectivă, contrar celor afirmate de partea reclamată, se aplică oricărui pacient care dorește să intre în Spitalul Județean Satu Mare pentru investigații în ambulator (la medici care au în chirie cabinete în spital). Taxa nu se aplică pacienților aduși de UPU, pe targă. 5.14. Colegiul director ia act de punctul de vedere exprimat de partea reclamată prin care aceasta arată că, deși “stabilirea taxei de curățenie instituie o diferență de tratament, respectiv o activitate de protecție sanitară a pacienților spitalizați, beneficiari de servicii medicale față de publicul de orice fel aflat în locurile de acces din spital”, “protejarea pacienților nu poate constitui o discriminare, tocmai din cauza naturii activităților sanitare sau al contextului în care acestea se desfășoară”. Colegiul director reține și poziția părții reclamate în sensul că „o asemenea măsură a fost necesară, astfel că o asemenea caracteristică reprezintă o cerință profesională reală și determinantă, iar obiectivul taxei de curățenie este legitim și cerința aplicării lui este proporțională.” Colegiul director apreciază că o măsură aparent neutră, taxa se aplică tuturor persoanelor, poate genera efecte diferite, în funcție de veniturile de care persoanele dispun, fiind afectate astfel persoanele cu venituri modeste. Dacă se poate pune problema unei justificări obiective, metoda de atingere a scopului e neadecvată. 5.15. Conform art. 2 alin. 3 din O.G. nr. 137/2000, privind prevenirea și sancționarea tuturor formelor de discriminare, cu modificările și completările ulterioare, „sunt discriminatorii, potrivit prezentei ordonanțe, [text anonimizat în zona ștampilei] criteriile sau practicile aparent neutre care dezavantajează anumite [text anonimizat în zona ștampilei] pe baza criteriilor prevăzute la alin. (1), față de alte persoane, în afara [text anonimizat în zona ștampilei] [Ștampilă anonimizată.] 10 === PAGINA 11 === [Olograf: „38”.] în care aceste prevederi, criterii sau practici sunt justificate obiectiv de un scop legitim, iar metodele de atingere a acelui scop sunt adecvate și necesare,,. Potrivit art. 10 alin. h) din O.G. nr. 137/2000, privind prevenirea și sancționarea tuturor formelor de discriminare, cu modificările și completările ulterioare “constituie contravenție, conform prezentei ordonanțe, dacă fapta nu intră sub incidența legii penale, discriminarea unei persoane fizice, a unui grup de persoane din cauza apartenenței acestora ori a persoanelor care administrează persoana juridică la anumită rasă, naționalitate, etnie, religie, categorie socială sau la o categorie defavorizată, respectiv din cauza convingerilor, vârstei, sexului sau orientării sexuale a persoanelor în cauză prin: (...) h) refuzarea acordării pentru o persoană sau un grup de persoane a unor drepturi sau facilități.” 5.16. În conformitate cu dispozițiile legale, justificarea obiectivă trebuie să includă existența unui scop legitim, atins prin metode adecvate și necesare, proporționale cu scopul urmărit. 5.17. În ceea ce privește legitimitatea scopului, partea reclamată arată că aceasta constă în asigurarea curățeniei și igienei în incinta spitalicească în locurile de acces pentru public. Se are în vedere protejarea sănătății pacienților spitalizați în raport cu terțe persoane, aspect ce este justificat în opinia Colegiului director. 5.18. Raportat la necesitatea luării unei astfel de măsuri ea poate fi pusă în discuție în sensul că, așa cum precizează partea reclamată și pune la dispoziție documente în acest sens, au existat în spital cazuri de infecții intraspitalicești, prevenirea și combaterea acestora fiind necesară. 5.19. Aspectul pe care Colegiul director îl analizează cu precădere este reprezentat însă de metoda aleasă de punere în aplicare a măsurii luate, dacă aceasta este adecvată sau nu. Așa cum reiese din art. 2 alin. 3 din O.G. nr. 137/2000, o prevedere, aparent neutră, (partea reclamată precizează că taxa se aplică tuturor persoanelor) care dezavantajează anumite persoane, pe baza unui criteriu, în speță categoria socială, constituie discriminare, dacă nu este justificată obiectiv de un scop legitim, iar metodele de atingere a acelui scop nu sunt adecvate și necesare. Colegiul director reține și poziția exprimată de Ministerul Sănătății prin adresa nr. 6734/24.07.2013 înaintată Consiliului Județean Satu Mare în sensul că, prin Ordinul ministrului sănătății nr. 1284/2012 privind reglementarea programului de vizite al aparținătorilor pacienților internați în unitățile sanitare publice, este strict interzisă perceperea de taxe pentru vizitarea pacienților în unitățile sanitare publice. Petenta depune copie după sentința instanței de judecată prin care aceasta a dispus suspendarea executării Anexei nr. 5 la Hotărârea Consiliului Județean nr. 98/2013 privind introducerea unei taxe de curățenie în cuantum de 2 lei/persoană/vizită la Spitalul de Urgență Satu Mare emisă de Consiliul Județean Satu Mare, până la soluționarea definitivă a dosarului nr. 4755/83/2013 al Tribunalului Satu Mare. 5.20. Colegiul director apreciază că justificarea invocată de partea reclamată pentru fundamentarea și aprobarea taxei ce face obiectul petiției urmărește un scop legitim, cu toate acestea se puteau găsi soluții alternative pentru a nu se încălca principiul egalității în drepturi și [text anonimizat în zona ștampilei] nediscriminării persoanelor fără venituri sau cu venituri modeste, [text anonimizat în zona ștampilei] fi întreprins demersuri pentru a se găsi soluții la problemele de ordin [text anonimizat în zona ștampilei] ale unității spitalicești. [Ștampilă anonimizată.] 11 === PAGINA 12 === [Olograf: „39”.] 5.21. Mai mult, Colegiul director consideră că deși partea reclamată subliniază că taxa menționată a fost instituită doar pentru anul fiscal 2013, pentru a se urmări impactul pe care îl are asupra realizării unei activități de protecție sanitară a pacienților spitalizați, beneficiari de servicii medicale, față de publicul de orice fel aflat în locurile de acces în spital, acest lucru nu are relevanță, fapta producându-se din momentul perceperii unei astfel de taxe. 5.22. Colegiul director reține și inadvertența dintre afirmațiile părților referitor la subiectul plătitor al taxei de curățenie, petenta arătând că aceasta se aplică oricărui pacient care dorește să intre în Spitalul Județean Satu Mare pentru investigații în ambulator (la medici care au în chirie cabinete în spital); taxa nu se aplică pacienților aduși de UPU, pe targă, în timp ce partea reclamată subliniază că pacienții internați nu sunt subiecții plătitori. 5.23. Colegiul director are în vedere faptul că o asemenea taxă poate genera și efecte colaterale, în sensul că pacienții pot fi privați de prezența membrilor familiilor lor sau a cunoștințelor care vor să îi viziteze în spital și care nu pot achita respectiva taxă din motive financiare, persoane care pot să le ofere pacienților și un sprijin moral și material, aspectul legat de starea psihică a pacienților nefiind de neglijat. Se încalcă astfel dreptul la viața privată, pe lângă încălcarea dreptului la servicii. 5.24. În concluzie, Colegiul director reține faptul că aspectele sesizate, respectiv instituirea prin hotărâre a Consiliului Județean Satu Mare a unei taxe în cuantum de 2 lei la intrarea în Spitalul Județean Satu Mare, reprezintă o faptă de discriminare în temeiul prevederilor art. 2 alin. 3 și art. 10 lit. h) din O.G. nr. 137/2000 privind prevenirea și sancționarea tuturor formelor de discriminare, republicată. Colegiul director dispune sancționarea părții reclamate, respectiv Consiliul Județean Satu Mare, cu amendă contravențională în cuantum de 1000 lei. Față de cele de mai sus, în temeiul art. 20 alin. (2) din O.G. nr. 137/2000 privind prevenirea și sancționarea tuturor formelor de discriminare, republicată, COLEGIUL DIRECTOR HOTĂRĂȘTE: 1. respingerea excepției lipsei obiectului petiției, invocată de partea reclamată (unanimitate de voturi pentru ale membrilor prezenți la ședință); 2. respingerea excepției lipsei calității procesuale active, invocată de partea reclamată (unanimitate de voturi pentru ale membrilor prezenți la ședință); 3. aspectele sesizate de petentă constituie fapte de discriminare potrivit art. 2 alin. 3 și art. 10 lit. h) din O.G. nr. 137/2000 privind prevenirea și sancționarea tuturor formelor de discriminare, republicată (7 voturi pentru și 1 vot împotrivă ale membrilor prezenți la ședință); 4. sancționarea părții reclamate, Consiliul Județean Satu [text anonimizat în zona ștampilei] amendă contravențională în cuantum de 1000 lei, potrivit art. [text anonimizat în zona ștampilei] 1 din O.G. nr. 137/2000 (6 voturi pentru și 2 voturi [text anonimizat în zona ștampilei] membrilor prezenți la ședință); [Ștampilă anonimizată.] 12 === PAGINA 13 === [Olograf: „40”.] 5. o copie a hotărârii se va trimite părților și Administrației Finanțelor Publice a Municipiului Satu-Mare. VI. Modalitatea de plată a amenzii Amenda se va achita la Administrația Finanțelor Publice a municipiului Satu Mare, dovada plății se va trimite către CNCD în termen de 15 zile de la rămânerea definitivă a hotărârii. VII. Calea de atac și termenul în care se poate exercita Prezenta hotărâre poate fi atacată la instanța de contencios administrativ, potrivit O.G. 137/2000 privind prevenirea și sancționarea faptelor de discriminare, republicată și Legii nr. 554/2004 a contenciosului administrativ. Membrii Colegiului director prezenți la [text tipărit parțial acoperit de masca semnăturii] [anonimizat] – membru [Semnătură olografă eliminată în copia publică.] [anonimizat] – membru [Semnătură olografă eliminată în copia publică.] [anonimizat] – membru [Semnătură olografă eliminată în copia publică.] [anonimizat] – membru [Semnătură olografă eliminată în copia publică.] [anonimizat] – membru [Semnătură olografă eliminată în copia publică.] [anonimizat] – membru [Semnătură olografă eliminată în copia publică.] [anonimizat] – membru [Semnătură olografă eliminată în copia publică.] [anonimizat] – membru [Semnătură olografă eliminată în copia publică.] Data redactării: 11.12.2013 [anonimizat] Notă: prezenta Hotărâre emisă potrivit prevederilor legii [text anonimizat în zona ștampilei] atacată în termenul legal, potrivit O.G. 137/2000 privind [text anonimizat în zona ștampilei] sancționarea faptelor de discriminare și Legii 554/2000 a [text anonimizat în zona ștampilei] administrativ, constituie de drept titlu executoriu. [Ștampilă anonimizată.] 13
Detalii despre fișier
- Instituții
- Consiliul Național pentru Combaterea Discriminării
- Fișier
- hotarare-cncd-taxa-acces-spital.pdf
- Format și dimensiune
- PDF · 13 pagini · 45.4 MB
- SHA-256
598a93400ebdcc36c535ba52089e060cab2e0e8e0ffe6f3939bdea00e75d6ac3
Republicare: consultă regulile și regimul documentului.