Decizia definitivă privind comunicarea protocolului de poprire electronică
Curtea de Apel Oradea a menținut obligația ANAF de a comunica protocolul solicitat de Fundație.
Ce conține documentul
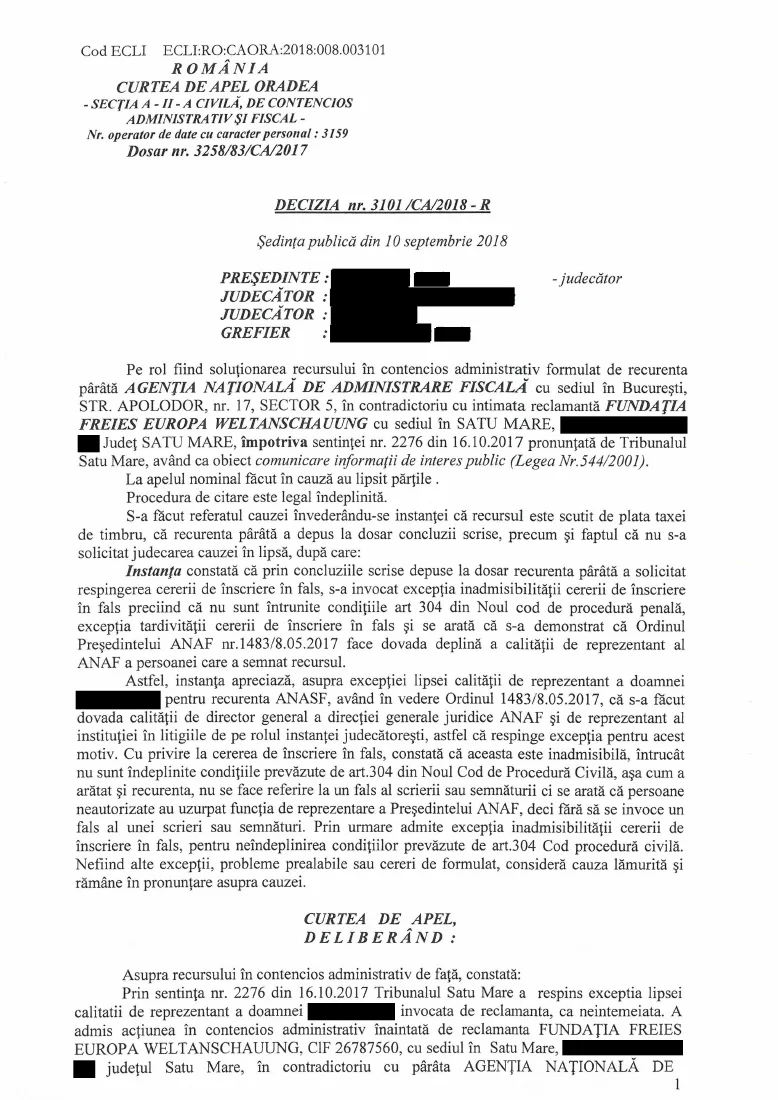
Prin decizia din 10 septembrie 2018, instanța a respins recursul și a menținut soluția de obligare la comunicarea copiei protocolului interinstituțional privind poprirea electronică. Minuta poartă mențiunea „definitivă”. Solicitarea privea examinarea garanțiilor privind viața privată și protecția datelor personale.
Paginile copiei corespund, una la una, paginilor sursei.
Citește transcrierea
Transcriere disponibilă Verifică pasajele citate în imaginea PDF.
Descarcă textul=== PAGINA 1 === Cod ECLI ECLI:RO:CAORA:2018:008.003101 ROMÂNIA CURTEA DE APEL ORADEA - SECȚIA A - II - A CIVILĂ, DE CONTENCIOS ADMINISTRATIV ȘI FISCAL - Nr. operator de date cu caracter personal : 3159 Dosar nr. 3258/83/CA/2017 DECIZIA nr. 3101 /CA/2018 - R Ședința publică din 10 septembrie 2018 PREȘEDINTE : [text mascat în sursă] - judecător JUDECĂTOR : [text mascat în sursă] JUDECĂTOR : [text mascat în sursă] GREFIER : [text mascat în sursă] Pe rol fiind soluționarea recursului în contencios administrativ formulat de recurenta pârâtă AGENȚIA NAȚIONALĂ DE ADMINISTRARE FISCALĂ cu sediul în București, STR. APOLODOR, nr. 17, SECTOR 5, în contradictoriu cu intimata reclamantă FUNDAȚIA FREIES EUROPA WELTANSCHAUUNG cu sediul în SATU MARE, [anonimizat], Județ SATU MARE, împotriva sentinței nr. 2276 din 16.10.2017 pronunțată de Tribunalul Satu Mare, având ca obiect comunicare informații de interes public (Legea Nr.544/2001). La apelul nominal făcut în cauză au lipsit părțile . Procedura de citare este legal îndeplinită. S-a făcut referatul cauzei învederându-se instanței că recursul este scutit de plata taxei de timbru, că recurenta pârâtă a depus la dosar concluzii scrise, precum și faptul că nu s-a solicitat judecarea cauzei în lipsă, după care: Instanța constată că prin concluziile scrise depuse la dosar recurenta pârâtă a solicitat respingerea cererii de înscriere în fals, s-a invocat excepția inadmisibilității cererii de înscriere în fals preciind că nu sunt întrunite condițiile art 304 din Noul cod de procedură penală, excepția tardivității cererii de înscriere în fals și se arată că s-a demonstrat că Ordinul Președintelui ANAF nr.1483/8.05.2017 face dovada deplină a calității de reprezentant al ANAF a persoanei care a semnat recursul. Astfel, instanța apreciază, asupra excepției lipsei calității de reprezentant a doamnei [anonimizat] pentru recurenta ANASF, având în vedere Ordinul 1483/8.05.2017, că s-a făcut dovada calității de director general a direcției generale juridice ANAF și de reprezentant al instituției în litigiile de pe rolul instanței judecătorești, astfel că respinge excepția pentru acest motiv. Cu privire la cererea de înscriere în fals, constată că aceasta este inadmisibilă, întrucât nu sunt îndeplinite condițiile prevăzute de art.304 din Noul Cod de Procedură Civilă, așa cum a arătat și recurenta, nu se face referire la un fals al scrierii sau semnăturii ci se arată că persoane neautorizate au uzurpat funcția de reprezentare a Președintelui ANAF, deci fără să se invoce un fals al unei scrieri sau semnături. Prin urmare admite excepția inadmisibilității cererii de înscriere în fals, pentru neîndeplinirea condițiilor prevăzute de art.304 Cod procedură civilă. Nefiind alte excepții, probleme prealabile sau cereri de formulat, consideră cauza lămurită și rămâne în pronunțare asupra cauzei. CURTEA DE APEL, DELIBERÂND : Asupra recursului în contencios administrativ de față, constată: Prin sentința nr. 2276 din 16.10.2017 Tribunalul Satu Mare a respins exceptia lipsei calitatii de reprezentant a doamnei [anonimizat], invocata de reclamanta, ca neintemeiata. A admis acțiunea în contencios administrativ înaintată de reclamanta FUNDAȚIA FREIES EUROPA WELTANSCHAUUNG, CIF 26787560, cu sediul în Satu Mare, [anonimizat], județul Satu Mare, în contradictoriu cu pârâta AGENȚIA NAȚIONALĂ DE 1 === PAGINA 2 === ADMINISTRARE FISCALĂ, CUI 16031712, cu sediul în mun. București, str. Apolodor, nr. 17, sector 5 și în consecință a obligat pârâta să comunice reclamantei copia protocolului de colaborare incheiat de Agentia Nationala de Administrare Fiscala cu Asociatia Romana a Bancilor si institutiile de credit, privind formalizarea asistentei reciproce, a actiunilor comune si pentru interconectarea proceselor operationale aferente furnizarii serviciilor publice. Prima inbstanță a reținut că informațiile solicitate de reclamant se încadrează în în categoria informațiilor de interres public prev. de art.5 și art.11 imnd.1 din Legea nr.544/2001 întrucât privesc activitatea autorității publice pârâte. Împotriva acestei sentințe a formulat recurs AGENȚIA NAȚIONALĂ DE ADMINISTRARE FISCALĂ, solicitând admiterea si casarea în parte a sentinței atacate, în sensul respingerii în tot a acțiunii reclamantului. În motivele de recurs a arătat următoarele : Hotărârea pronunțată a fost dată cu încălcarea sau aplicarea greșită a normelor de drept material (art. 488 alin. 1, pct. 8 C.pr.civ.). În ceea ce privește soluția instanței de fond de obligare a pârâtei să comunice reclamantei copia protocolului de colaborare încheiat de ANAF cu Asociația Română a Băncilor și instituțiile de credit, privind formalizarea asistenței reciproce, a acțiunilor comune și pentru interconectarea proceselor operaționale aferente furnizării serviciilor publice, consideră că, în mod nelegal, instanța de fond a admis acțiunea și a pronunțat hotărârea atacată, având în vedere următoarele considerente: Reclamanta intimată a argumentat în cererea de chemare în judecată că datele solicitate ar reprezenta informații de interes public, în sensul dispozițiilor Legii 544/2001 și vizează modul în care statul asigură protecția datelor cu caracter personal ale cetățenilor,. Potrivit prevederilor art. 12 alin, (1) din legea nr, 544/2001, se exceptează de la accesul liber al cetățenilor prevăzut la art. 1 si. respectiv la art. 11*1. următoarele informații: a) informațiile din domeniul apărării naționale, siguranței și ordinii publice, dacă fac parte din categoriile informațiilor clasificate, potrivit legii; h) informațiile privind deliberările autorităților, precum și cele care privesc interesele economice și politice ale României, dacă fac parte din categoria informațiilor clasificate, potrivit legii; c) informațiile privind activitățile comerciale sau financiare, dacă publicitatea acestora aduce atingere dreptului de proprietate intelectuală ori industrială, precum și principiului concurenței loiale, potrivit legii; d) informațiile cu privire la datele personale potrivit legii; e) informațiile privind procedura in timpul anchetei penate sau disciplinat, daca se periclitează rezultatul anchetei, se dezvăluie surse confidentiale ori se pun în pericol viata, integritatea corporala, sănătatea unei persoane in urma anchetei efectuate sau în curs de desfășurare; f) informațiile privind procedurile judiciare, dacă publicitatea acestora aduce atingere asigurării unui proces echitabil ori interesului legitim al oricăreia dintre părțile implicate în proces; g) informațiile a căror publicare prejudiciază măsurile de protecție a tinerilor". De asemenea, potrivit art 3 din OMFP nr. 691/2017 privind stabilirea mijloacelor electronice de transmitere la distanță a actelor de executare și a procedurii de comunicare a acestora, "Stabilirea condițiilor de implementate a sistemului automat prin care se realizează comunicarea actelor de executare către instituțiile de credit prin intermediul mijloacelor electronice de transmitere la distanța se efectuează prin încheierea unui Protocol de colaborare Intre Agenția Națională de Administrare Fiscală, Asociația Româna a Băncilor si instituțiile de credit. Protocolul de colaborare va include formalizarea asistenței reciproce, a acțiunilor comune și pentru interconectarea proceselor operaționale aferente furnizării de servicii. Pentru a asigura continuitatea furnizării serviciului public, autoritățile și instituțiile care colaborează la furnizarea serviciilor informatice vor conveni asupra proceselor aferente managementului schimbării". Totodată, printre obiectivele prevăzute în Protocolul privind implementarea sistemului de instituire electronica a popririi asupra conturilor bancare nr. A_PRS 3427/21.06.2017, încleiat între ANAF si Asociația Română Băncilor, se numără: 2 === PAGINA 3 === - comunicarea actelor de executare emise de către organele fiscale centrale catre instituțiile de credit prin intermediul mijloacelor electronice de transmitere la distanță; - schimbul de informații între instituțiile de credit membre ale ARB și ANAF cu privire la actele de executare comunicate; - urmărirea sumelor ce fac obiectul popririlor bancare, în mod operativ, astfel încât, pe de o parte, ridicarea popririlor să se realizeze în timp real, iar pe de altă parte, sumele existente în conturile bancare să fie indisponibilizate de către instituțiile de credit în limita sumei ce face obiectul popririi, în funcție de informațiile transmise de instituțiile de credit cu privire la sumele existente în conturile bancare. Părțile semnatare ale Protocolului se obligă să respecte prevederile referitoare la protejarea secretului fiscal, potrivit legii nr. 207/2015 privind Codul de procedura fiscală, pe cele privind protejarea secretului bancar, potrivit OUG nr, 99/2006 privind instituțiile de credit și adecvarea capitalului, precum și la protecția datelor cu caracter personal, conform dispozițiilor legii nr. 677/20P1 pentru protecția persoanelor cu privire la prelucrarea datelor cu caracter personal si libera circulație a acestor date. Luând în considerare toate cele de mai sus, consideră că Protocolul privind implementarea sistemului de instituire electronica a popririi asupra conturilor bancare se înscrie între cazurile exceptate de la accesul liber, și anume cel de la art. 12 alin. (I) lit. d) din legea nr. 544/2001, fiind informații care privesc datele personale. Pentru considerentele mai sus expuse, solicita instanței admiterea recursului astfel cum a fost formulat, casarea Sentinței civile nr. 2276/16-10.2017 pronunțată do Tribunalul Satu Mare și respingerea în tot a acțiunii. În drept a invocat prevederile art. 488 pct. 8 cod procedură civilă. Intimata FUNDAȚIA FREIES EUROPA WELTANSCHAUUNG deși legal citată, nu a formulat întâmpinare. Examinând sentința atacată prin prisma motivelor de recurs invocate, instanța apreciază recursul declarat de pârâta ANAF ca fiind nefondat, pentru următoarele considerente: Prin cererea privind comunicarea informațiilor de interes public adresată pârâtei la data de 28.06.2017 (filele nr. 2-3 dosar) si receptionata de parata la 03.07.2017 – fila 4, reclamanta recurentă FUNDAȚIA FREIES EUROPA WELTANSCHAUUNG a solicitat paratei să îi comunice copia Protocolului de colaborare incheiat de Agentia Nationala de Administrare Fiscala cu Asociatia Romana a Bancilor si institutiile de credit, privind formalizarea asistentei reciproce, a actiunilor comune si pentru interconectarea proceselor operationale aferente furnizarii serviciilor publice, în temeiul prevederilor Legii 544/2001. Instanța de recurs reține că Legea nr. 544/2001 reglementează accesul liber și neîngrădit al persoanei la orice informații de interes public, din această reglementare rezultând că legiuitorul a urmărit să acorde oricărei persoane dreptul de a fi informată, din oficiu sau la cerere, cu privire la informațiile de interes public, astfel cum sunt definite acestea de actul normativ. Potrivit art. 2 din Legea nr. 544/2001 privind liberul acces la informații de interes public, „în sensul prezentei legi: a) prin autoritate sau instituție publica se înțelege orice autoritate ori instituție publica ce utilizează sau administrează resurse financiare publice, orice regie autonomă, companie națională, precum și orice societate comercială aflată sub autoritatea unei autorități publice centrale ori locale și la care statul roman sau, după caz, o unitate administrativ-teritorială este acționar unic ori majoritar; b) prin informatie de interes public se înțelege orice informatie care privește activitățile sau rezulta din activitățile unei autorități publice sau instituții publice, indiferent de suportul ori de forma sau de modul de exprimare a informației”, iar potrivit art. 5 din același act normativ, „fiecare autoritate sau instituție publica are obligația sa comunice din oficiu următoarele informații de interes public: a) actele normative care reglementează organizarea și funcționarea autorității sau instituției publice; b) structura organizatorică, atribuțiile departamentelor, programul de funcționare, programul de audiente al autorității sau instituției publice; 3 === PAGINA 4 === c) numele și prenumele persoanelor din conducerea autorității sau a instituției publice și ale funcționarului responsabil cu difuzarea informațiilor publice; d) coordonatele de contact ale autorității sau instituției publice, respectiv: denumirea, sediul, numerele de telefon, fax, adresa de e-mail și adresa paginii de Internet; e) sursele financiare, bugetul și bilanțul contabil; f) programele și strategiile proprii; g) lista cuprinzând documentele de interes public; h) lista cuprinzând categoriile de documente produse și/sau gestionate, potrivit legii; i) modalitățile de contestare a deciziei autorității sau a instituției publice în situația în care persoana se considera vătămată în privința dreptului de acces la informațiile de interes public solicitate”. Potrivit dispoz. art.12 alin.1. lit.d din aceeași lege, invocate în apărare de recurentă, se exceptează de la accesul liber al cetățenilor, prevăzut la art. 1 și, respectiv, la art. 11^1, informațiile cu privire la datele personale, potrivit legii. Dispozițiile art.2 lit.c din lege stabilesc expres că, prin informație cu privire la datele personale se înțelege orice informație privind o persoană fizică identificată sau identificabilă. Curtea constată că în speță recurenta, deși invocă aceste dispoziții, nu face nici o dovadă în sensul că informațiile solicitate de reclamantă se referă la o persoană fizică identificată sau identificabilă. Mai mult, Curtea constată că informațiile solicitate de către reclamantă privesc activitatea autorității publice recurente, astfel cum a reținut și prima instanță, situație în care se încadrează în categoria informațiilor de interes public prevăzute în mod expres de art. 5 din lege. Pentru aceste aspecte, instanța de recurs constată că în mod legal fost admisă acțiunea reclamantei și, nefiind întemeiate motivele de recurs invocate de recurentă, va fi respins ca nefondat recursul promovat de aceasta, în temeiul art.496 cod procedură civilă. Nu s-au solicitat cheltuieli de judecată în recurs. PENTRU ACESTE MOTIVE ÎN NUMELE LEGII DECIDE : RESPINGE ca nefondat recursul declarat de recurenta pârâtă AGENȚIA NAȚIONALĂ DE ADMINISTRARE FISCALĂ cu sediul în București, STR. APOLODOR, nr. 17, SECTOR 5, în contradictoriu cu intimata reclamantă FUNDAȚIA FREIES EUROPA WELTANSCHAUUNG cu sediul în SATU MARE, [anonimizat], Județ SATU MARE, împotriva sentinței nr. 2276 din 16.10.2017 pronunțată de Tribunalul Satu Mare, pe care o menține în totul. Fără cheltuieli de judecată în recurs. DEFINITIVĂ . Pronunțată în ședință publică azi 10.09.2018 . PREȘEDINTE [text mascat în sursă] JUDECĂTOR [text mascat în sursă] JUDECĂTOR [text mascat în sursă] GREFIER [text mascat în sursă] [Semnătură olografă eliminată prin mască opacă.] [Ștampilă anonimizată.] [anonimizat] [anonimizat] [anonimizat] 4 ex. - 2 comunicări efectuate și predate la expediție în data de : 2 octombrie 2018 . - AGENȚIA NAȚIONALĂ DE ADMINISTRARE FISCALĂ - București, STR. APOLODOR, nr. 17, SECTOR 5 - FUNDAȚIA FREIES EUROPA WELTANSCHAUUNG - SATU MARE, [anonimizat], Județ SATU MARE 4
Detalii despre fișier
- Instituții
- Curtea de Apel Oradea
- Fișier
- hotarare-definitiva-protocol-anaf.pdf
- Format și dimensiune
- PDF · 4 pagini · 13.9 MB
- SHA-256
020b371d61239651ebe823504d777f3f707fdc73a440cab7454aae4ea7027779
Republicare: consultă regulile și regimul documentului.