Protocolul MJ – ANAF privind înregistrarea fiscală și schimbul de informații
Stabilește procedurile privind înregistrarea fiscală, atribuirea codului unic de înregistrare și schimbul de informații, în cadrul cooperării dintre Ministerul Justiției și Agenția Națională de Administrare Fiscală.
Cum a fost obținut
Comunicat Fundației de Oficiul Național al Registrului Comerțului.
Citește transcrierea
Text extras din copia anonimizată; poate conține erori de recunoaștere. Verifică pasajele citate în imaginea PDF.
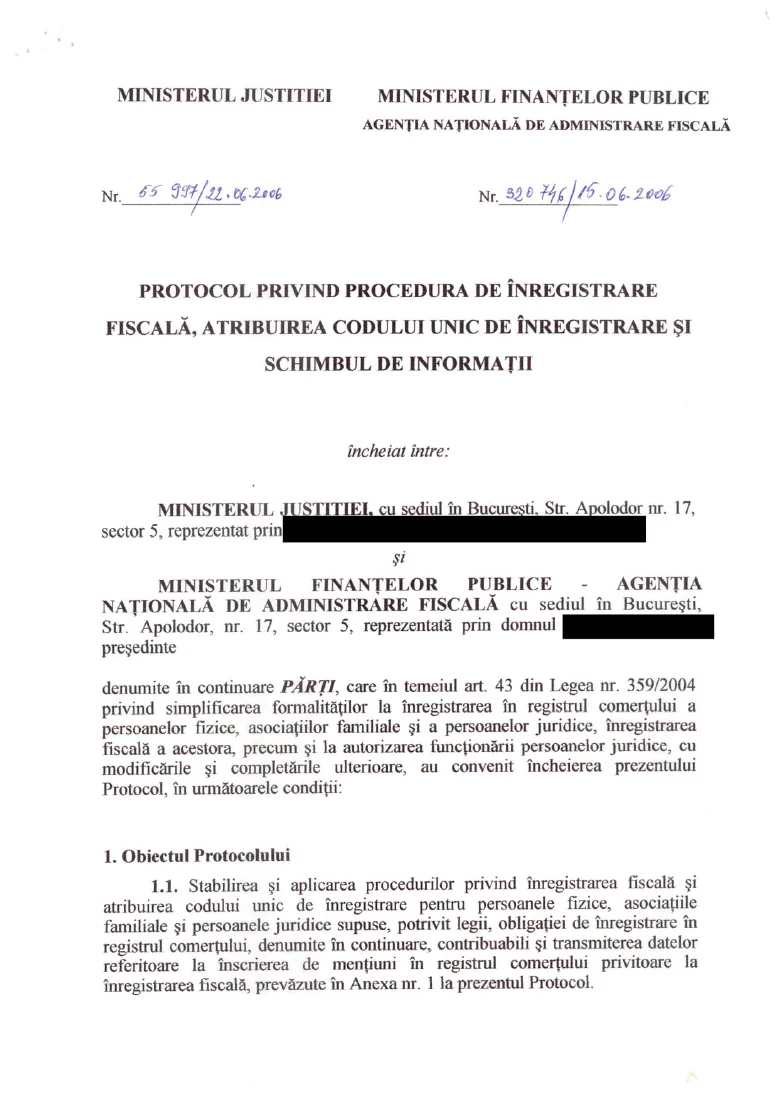
Descarcă textulMINISTERUL JUSTITIEI MINISTERUL FINANȚELOR PUBLICE
AGENȚIA NAȚIONALĂ DE ADMINISTRARE FISCALĂ
Ne__55 99/22 00-26 Ne. 336 i EPaeaeei
PROTOCOL PRIVIND PROCEDURA DE ÎNREGISTRARE
FISCALĂ, ATRIBUIREA CODULUI UNIC DE ÎNREGISTRARE ȘI
SCHIMBUL DE INFORMAȚII
încheiat între:
MINISTERUL JL 1, cu sediul în București. Str. Apolodor nr. 17,
sector 5, reprezentat prin
și
MINISTERUL FINANȚELOR PUBLICE - AGENȚIA
NAȚIONALĂ DE ADMINISTRARE FISCALĂ cu sediul în București,
Str. Apolodor, nr. 17, sector 5, reprezentată prin domnul
președinte
denumite în continuare PĂRȚI, care în temeiul art. 43 din Legea nr. 359/2004
privind simplificarea formalităților la înregistrarea în registrul comerțului a
persoanelor fizice, asociațiilor familiale și a persoanelor juridice, înregistrarea
fiscală a acestora, precum și la autorizarea funcționării persoanelor juridice, cu
modificările și completările ulterioare, au convenit încheierea prezentului
Protocol, în următoarele condiții:
1. Obiectul Protocolului
1.1. Stabilirea și aplicarea procedurilor privind înregistrarea fiscală și
atribuirea codului unic de înregistrare pentru persoanele fizice, asociațiile
familiale și persoanele juridice supuse, potrivit legii, obligației de înregistrare în
registrul comerțului, denumite în continuare, contribuabili și transmiterea datelor
referitoare la înscrierea de mențiuni în registrul comerțului privitoare la
înregistrarea fiscală, prevăzute în Anexa nr. | la prezentul Protocol.
1.2. Schimbul de informații în conformitate cu Anexele nr. 2 și nr. 3 la
prezentul Protocol.
1.3. Obiectul Protocolului se realizează prin conlucrarea dintre Ministerul
Justiției - Oficiul Național al Registrului Comerțului, Oficiul Registrului
Comerțului de pe lângă Tribunalul București și oficiile registrului comerțului de
pe lângă tribunale, pe de-o parte, și Ministerul Finanțelor Publice - Agenția
Națională de Administrare Fiscală, Direcția Generală de Gestiune a Impozitelor
și Contribuțiilor, Direcția Generală a Tehnologiei Informației, direcțiile generale
ale finanțelor publice județene si a municipiului Bucuresti/administrațiile
finanțelor publice ale sectoarelor municipiului București și Direcția Generală de
Administrare a Marilor Contribuabili, pe de altă parte, denumite în continuare
SUBIECȚI.
2. Termenele și modalitățile de schimb de informații și de actualizare
a datelor
2.1. Procedura de înregistrare prevăzută în Anexa nr. 1 se aplică la nivelul
direcțiilor generale ale finanțelor publice județene si a municipiului
Bucuresti/administrațiilor finanțelor publice ale sectoarelor municipiului
București și la Direcția Generală de Administrare a Marilor Contribuabili.
2.2. Schimbul de informații se realizează pe calea cea mai rapidă
disponibilă la momentul transmiterii și în conformitate cu procedurile
specificate în anexe.
2.3. Schimbul de informații se realizează centralizat, la nivel național,
între Ministerul Justiției - Oficiul Național al Registrului Comerțului și
Ministerul Finanțelor Publice — Direcția Generală a Tehnologiei Informației și la
nivel local între oficiile registrului comerțului de pe lângă tribunale și direcțiile
generale ale finanțelor publice judetene si a municipiului Bucuresti,
administrațiile finanțelor publice ale sectoarelor municipiului București și
Direcția Generală de Administrare a Marilor Contribuabili.
2.4. Oficiul Național al Registrului Comerțului, prin oficiile registrului
comerțului de pe lângă fiecare tribunal, va pune la dispoziție, la cererea scrisa a
organului de inspecție fiscala din subordinea Agentiei Nationale de
Administrare Fiscala, copii de pe documentele care au stat la baza înregistrării in
registrul comerțului.
2.5. Oficiul Național al Registrului Comerțului va acorda Agenției
Naționale de Administrare Fiscală, la nivel central și la nivelul organelor
teritoriale, acces gratuit la baza de date RECOM.
2.6. Oficiul Național al Registrului Comerțului asigură condițiile
optime pentru utilizarea serviciului "RECOM on-line” de către Agenția
Națională de Administrare Fiscală și structurile sale teritoriale prin acces
gratuit și în baza unui cont de acces personalizat.
2.7. La fiecare accesare, se solicită prin sistemul informatic
completarea datelor de identificare ale solicitării respectiv:
- numărul și data înregistrării solicitării (dintr-un registru de uz
intern al instituției);
- departamentul/persoana din cadrul instituției care a solicitat
informațiile;
- obiectul solicitării.
2.8. Agenția Națională de Administrare Fiscală va transmite către Oficiul
Național al Registrului Comerțului, lista persoanelor desemnate pentru accesarea
serviciului „RECOM on-line”, avizata de președintele instituției.
2.9. Schimbarea parolei de acces la acest serviciu de către Oficiul
Național al Registrului Comerțului se face numai în baza solicitării scrise a
Agenției Naționale de Administrare Fiscală, solicitare avizată, în prealabil,
de către președintele instituției.
2.10. Pe parcursul derulării colaborării, Oficiul Național al Registrului
Comerțului va transmite, la cerere, o situație centralizatoare a datelor de
identificare aferente accesărilor. Această situație va fi transmisă numai în
sistem electronic.
2.11. Oficiul Național al Registrului Comerțului are obligația să furnizeze
Agenției Naționale de Administrare Fiscală, săptămânal, pe suport magnetic,
informațiile actualizate despre subiecții prevăzuți la art.1 din anexa nr.l la
prezentul Protocol, în formatul prevăzut în Anexa nr. 3, iar modul de diseminare
a acestor informații către structurile teritoriale ale Agenției Naționale de
Administrare Fiscală și/sau altor subunități, va fi stabilit prin reglementări
interne.
2.12. Direcția Generală a Tehnologiei Informației furnizează Oficiului
Național al Registrului Comerțului nomenclatorul de adrese și, anual, pe suport
magnetic, datele din situațiile financiare anuale depuse de contribuabili, în baza
legii.
2.13. Orice modificare adusă la formatul și structura informațiilor
specificate în anexele la prezentul Protocol va fi notificată din timp
SUBIECȚILOR Protocolului.
3. Drepturile de proprietate intelectuală și copyright
3.1. Datele specificate în anexele la Protocol, precum și orice materiale
metodologice furnizate în cadrul schimburilor convenite rămân proprietatea
fiecăreia dintre PARȚI.
3.2. PĂRȚILE precizează că, baza de date „registrul comerțului” aparține
Oficiului Național al Registrului Comerțului iar baza de date „registrul
contribuabililor” aparține Ministerului Finanțelor Publice, procedurile de
înregistrare fiscală stabilite de prezentul Protocol, urmând a fi derulate prin
intermediul acestora.
4. Condiții exprese pentru schimbul de informații
Schimbul de informații specificate în anexe se face pe bază de
reciprocitate.
Părțile sunt obligate sa dețină numărul de operator de date cu caracter
personal și să respecte prevederile Legii nr. 677/2001 pentru protecția
persoanelor cu privire la prelucrarea datelor cu caracter personal și libera
circulație a acestor date.
5. Schimbul de informații se poate face, după caz, pe:
a. suport magnetic;
B. suport hârtie (liste, formulare).
6. Comunicațiile se realizează:
a. electronic;
b. prin poștă (materiale);
c. prin delegat, pe bază de borderou de predare-primire.
7. Dispoziții finale
7.1. În realizarea Protocolului, PĂRȚILE sunt reprezentate prin
SUBIECȚII definiți la punctul 1.3. al Protocolului.
7.2. Persoanele desemnate de PĂRȚI pentru realizarea prevederilor
Protocolului sunt:
* din partea Oficiului Național al Registrului Comerțului:
* din partea oficiilor registrului comerțului de pe lângă tribunale:
- directorii de oficii
* din partea Agenției Naționale de Administrare Fiscala:
- Direcția Generală de gestiune a impozitelor și contribuțiilor
* din partea Direcției Generale a Tehnologiei Informației
* din partea direcțiilor generale ale finanțelor publice județene si a
municipiului Bucuresti /Direcției Generale de Administrare a Marilor
Contribuabili/administrațiilor finanțelor publice ale sectoarelor:
- directorii executivi/șefii de administrații
7.3. Fiecare parte se obligă să asigure informarea și respectarea de către
subunitățile implicate, a prezentului Protocol.
7.4. Prezentul Protocol se aplică începând cu data semnării de către
PĂRȚI.
7.5. Modificarea Protocolului poate fi făcută, de comun acord, la inițiativa
oricăreia din PARȚI.
7.5. Anexele nr. 1-3 fac parte integrantă din prezentul Protocol.
Încheiat în 2 exemplare, câte unul pentru fiecare PARTE.
MINISTERUL JUSTIȚIEI AGENȚIA NAȚIONALĂ DE
OFICIUL NAȚIONAL AL DIRECȚIA GENERALĂ DE
REGISTRULUI COMERȚULUI GESTIUNE A IMPOZITELOR ȘI
CONTRIBUȚIILOR
DIRECTOR GENERAL, DIRECTOR GENERAL,
DIRECȚIA JURIDICĂ,
DIRECTOR,
DIRECȚIA GENERALĂ A
TEHNOLOGIEI INFORMAȚIEI
ANEXA nr.1
Procedura privind obținerea / acordarea codului unic de înregistrare și
înregistrarea fiscală a contribuabililor care se înregistrează în
registrul comerțului
În temeiul protocolului de colaborare încheiat în baza reglementărilor privind
simplificarea unor formalități administrative pentru înregistrarea și autorizarea
funcționării comercianților,
Având în vedere dispozițiile Ordonanței Guvernului nr. 92/2003 privind codul de
procedură fiscală, republicată, Legii nr. 26/1990 privind registrul comerțului, republicată,
cu modificările si completările ulterioare, Legii nr. 359/2004 privind simplificarea
formalităților la înregistrarea în registrul comerțului a persoanelor fizice, asociațiilor
familiale și persoanelor juridice, înregistrarea fiscală a acestora, precum și la autorizarea
funcționării persoanelor juridice, cu modificările si completările ulterioare, Legii
nr.300/2004 privind autorizarea persoanelor fizice și a asociațiilor familiale care
desfășoară activități economice în mod independent, Ordinului Președintelui Agenției
Naționale de Administrare Fiscala nr. 545/2004 privind aprobarea procedurii de acordare
a avizului pentru înregistrarea mențiunilor referitoare la luarea în/scoaterea din evidență
ca plătitor de taxă pe valoarea adăugată a comercianților,
PĂRȚILE convin prezenta procedură în scopul instituirii unei practici unitare
pentru înregistrarea fiscală a persoanelor fizice, asociațiilor familiale și a persoanelor
juridice supuse, potrivit Legii nr. 26/1990 privind registrul comerțului, republicată, cu
modificările și completările ulterioare, obligației de înregistrare în registrul comerțului.
CAPITOLUL I
Dispoziții generale
Art. 1. - (1) Prezenta procedură se aplică persoanelor fizice, asociațiilor familiale
și persoanelor juridice care au obligația ca, înainte de începerea activității, în cursul
exercitării și la încetarea comerțului sau a activității economice să ceară efectuarea în
registrul comerțului a înregistrărilor prevăzute de lege.
(2) Sunt supuse prezentei proceduri și sediile secundare cu statut de sucursală.
(3) Persoanele fizice, asociațiile familiale și persoanele juridice, prevăzute la alin. (1),
precum și sucursalele, denumite în continuare contribuabili, sunt plătitori de impozite, taxe și
contribuții care, potrivit prevederilor legale, au obligația de înregistrare fiscală la
administrațiile finanțelor publice sau, după caz, la Direcția Generală de Administrare a
Marilor Contribuabili (DGAMC).
Art. 2. — (1) Înregistrarea persoanelor juridice și a modificărilor se face la
solicitarea contribuabilului ori a împuternicitului său, prin completarea formularelor
tipizate, după cum urmează:
a) cerere de înregistrare — formular tip, utilizată pentru înregistrarea
contribuabililor în registrul comerțului și înregistrarea fiscală în vederea atribuirii codului
unic de înregistrare precum și pentru înregistrarea ulterioară a mențiunilor privind
modificarea actelor constitutive ale contribuabililor;
b) cerere de radiere - formular tip, utilizată pentru radierea din registrul
comerțului a contribuabililor și, după caz, pentru radierea acestora din registrul
contribuabililor;
c) cerere de îndreptare erori-materiale — formular tip, utilizată pentru îndreptarea
erorilor constatate privind datele prevăzute în certificatul de înregistrare.
d) cerere de preschimbare — formular tip, utilizată pentru preschimbarea
certificatului de înregistrare ca urmare a schimbării atributului fiscal.
(2) Înregistrarea comercianților persoane fizice și a asociațiilor familiale precum
și a modificărilor se face în baza copiilor certificate de pe cererea de înregistrare adresată
primarului și de pe autorizație, transmise de primării oficiilor registrului comerțului de pe
lângă tribunale.
Art. 3. - (1) Verificarea cererilor și a actelor doveditoare se face în conformitate
cu prevederile Normelor metodologice privind modul de ținere a registrelor și de
efectuare a înregistrărilor, emise în temeiul Legii nr. 26/1990.
În cazul în care legislația fiscală prevede reguli speciale pentru declararea
obligatiilor fiscale cuprinse in vectorul fiscal al contribuabililor, Agenția Națională de
Administrare Fiscală va transmite Oficiului Național al Registrului Comerțului,
instrucțiuni referitoare la modul de completare de către contribuabili a rubricii “Date
privind vectorul fiscal” din cererea de inregistrare in registrul comertului.
(2) Documentația necesară înregistrării fiscale a contribuabililor, este formată din
documentele care stau la baza înregistrărilor efectuate în registrul comerțului și se
arhivează la oficiul registrului comerțului de pe lângă tribunal, la dosarul comerciantului.
(3) Numărul și data înregistrării intrării cererilor în registrul unic de intrare-ieșire
ținut de oficiul registrului comerțului, constituie și numărul și data cererii de înregistrare
fiscală.
(4) Data eliberării certificatului de înregistrare pentru contribuabili constituie data
comunicării în înțelesul prevederilor Codului de procedură fiscală.
(5) Oficiile registrului comerțului de pe lângă tribunale transmit săptămânal, pe
cale electronică, organelor fiscale datele din documentele care au stat la baza
înregistrărilor în registrul comerțului, în condițiile prevăzute de prezenta procedură.
(6) Organele fiscale competente care preiau datele pe cale electronică sunt:
direcția generală a finanțelor publice județeană pentru contribuabilii înmatriculați în
registrul comerțului din județul respectiv iar pentru municipiul București, administrațiile
finanțelor publice ale sectoarelor, în cazul contribuabililor înmatriculați la Oficiul
Registrului Comerțului de pe lângă Tribunalul București (ORCTB). Fac excepție
contribuabilii care, potrivit reglementarilor legale in vigoare sunt administrati de Directia
generala a marilor contribuabili si Directia generala a finantelor publice a municipiului
Bucuresti, pentru care datele se transmit la aceste organe fiscale.
(7) Lista marilor contribuabili, în format electronic, stabiliți conform
reglementărilor Ministerului Finanțelor Publice (MEP) se va transmite de către Direcția
Generală a Tehnologiei Informației (DGTI) la Oficiul Național al Registrului Comerțului
(ONRC) în termen de 5 zile de la publicarea în Monitorul Oficial al României.
(8) MFP — DGTI va transmite în termen de 15 zile de la data încheierii
prezentului PROTOCOL, la ONRC, bazele de date privind nomenclatoarele utilizate de
MEFP-DGTI cu adresele și codurile de identificare ale acestora, precum și actualizarea
permanentă, conform modificărilor intervenite. ONRC se obliga sa implementeze aceste
nomenclatoare, in sistemul informatic propriu, pana la data de 01.01.2007.
(9) Comunicarea datelor care fac obiectul prezentei proceduri între ORCTB sau,
după caz, ONRC, pentru oficiile registrului comerțului de pe lângă tribunale (ORC) și
DGTI din cadrul MFP, precum și între oficiile registrului comerțului de pe lângă
tribunale și organele fiscale competente, se face potrivit pct.2 din Protocolul la care
prezenta procedură este Anexa nr. 1, în cadrul programului de lucru stabilit de PĂRȚI.
(10) Comunicarea datelor pentru actualizarea registrului contribuabililor de către
oficiile registrului comerțului de pe lângă tribunale se efectuează în cel mult 24 de ore de
la pronunțarea încheierii de către judecătorul delegat sau a înmatriculării persoanelor
fizice și a asociațiilor familiale ori a modificărilor aduse acestor înregistrări.
(11) DGTI confirmă la ORCTB, respectiv la ONRC pentru celelalte ORC,
[primirea datelor care fac obiectul înregistrării fiscale]/| primirea datelor care fac obiectul
cererilor de înregistrare mențiuni/cererilor de îndreptare erori materiale/cererilor de
preschimbare/cererilor de radiere] pentru [validarea și atribuirea codului unic de
înregistrare]/[validarea și înregistrarea modificărilor în “registrul contribuabililor”) și în
cel mult 2 ore de la primirea acestora le comunică, concomitent, atât la ORCTB,
respectiv la ONRC pentru celelalte ORC, cât și la organul fiscal competent de pe raza
sediului contribuabilului.
(12) În situația în care volumul datelor transmise la DGTI, conform alin. (10),
depășește capacitatea de prelucrare sau în situația în care o mare parte a datelor sunt
transmise după ora 16.00, confirmarea prevăzută la alin.11 se prelungește până la ora
10.00 a zilei lucrătoare imediat următoare.
CAPITOLUL II
Procedura privind atribuirea codului unic de înregistrare
Art. 4. - (1) Înmatricularea și înregistrarea fiscală a contribuabililor se face prin
completarea cererii de înregistrare (formular tip).
(2) Cererea de înregistrare pentru persoane juridice, împreună cu actele
doveditoare prevăzute de lege, se depun la ORC de pe lângă tribunalul județului/
municipiului București în raza căruia își are sediul contribuabilul.
(3) Înmatricularea și înregistrarea fiscală a comercianților persoane fizice și a
asociațiilor familiale se face în baza copiilor certificate de pe cererea de înregistrare
adresată primarului și de pe autorizație, comunicate de către primării ORC de pe lângă
tribunale.
(4) După verificarea și înregistrarea cererii/copiilor certificate în registrul unic de
intrare-ieșire, datele prevăzute în cerere și actele doveditoare anexate la aceasta se
introduc în bazele de date, administrate de oficiul registrului comerțului și se editează
lista de control.
(5) Datele din lista de control se verifică de personalul oficiului registrului
comerțului prin confruntarea lor cu datele din cerere/copii certificate și din actele doveditoare
depuse la dosar.
Art. 5. - (1) Comunicarea datelor aferente înregistrării fiscale și obținerii codului
unic de înregistrare între ORCT, DGTI și organele fiscale se face conform art. 3 alin. (9)
și (10).
(2) Codul unic de înregistrare comunicat de DGTI se înscrie de către ORCTB
sau, după caz, de celelalte ORC în bazele de date “registrul computerizat”, precum și în
certificatul de înregistrare.
(3) Litera “R” sau, dupa caz, un alt identificator stabilit ulterior prin acte
normative, care se atribuie contribuabililor plătitori de TVA, se înscrie în certificatele de
înregistrare emise de ORC la rubrica atribut fiscal. Pentru contribuabilii neplătitori de
TVA rubrica atribut fiscal se completează cu semnul “-”.
(4) Data luării în evidență ca plătitor de TVA pentru contribuabili este data
comunicării certificatului de înregistrare în înțelesul prevederilor Codului de procedură
fiscală și se înscrie în certificatele de înregistrare la rubrica atribut fiscal.
(5) Data comunicării certificatului de înregistrare se transmite la DGTI și la
organele fiscale conform art. 3 alin. (9) și (10).
(6) Sediile secundare fără statut de sucursală care se înregistrează în registrul
comerțului ca sucursale primesc cod unic de înregistrare nou.
Art. 6. — Datele din documentele care au stat la baza înregistrării în registrul
comerțului se transmit de către ORC la organul fiscal competent conform art. 3 alin. (5).
CAPITOLUL III
Procedura privind înregistrarea
Mențiunilor
Art. 7. - (1) Fac obiectul înregistrărilor de mențiuni care, potrivit legii, se
înregistrează la organele fiscale competente, următoarele modificări ale actelor
constitutive ale contribuabililor:
a) schimbarea denumirii;
b) schimbarea activității principale;
c) transformarea formei juridice;
d) schimbarea sediului contribuabililor;
e) suspendarea temporară a activității și/sau reluarea acesteia;
8 capitalul social;
8) persoane împuternicite;
h) asociați/acționari;
i) sedii secundare.
(2) Înregistrarea mențiunilor prevăzute la alin. (1) la ORC la care este
înmatriculat contribuabilul persoană juridică și la organul fiscal competent se face prin
completarea cererii de înregistrare (formular tip).
(3) Înregistrarea mențiunilor prevăzute la alin. (1), lit. a), b), d), e), g), i) la ORC
la care este înmatriculat contribuabilul persoană fizică/asociație familială se face în baza
copiilor certificate transmise de primării ORC-urilor.
(4) După verificarea și înregistrarea cererilor/copiilor certificate prevăzute la
alin. (2) / alin. (3) în registrele unice de intrare-ieșire ținute de ORC, datele se introduc în
bazele de date “registrul computerizat” și se va proceda la editarea listelor de control care
vor fi verificate, de personalul oficiul registrului comerțului, prin confruntarea lor cu
datele din cerere/copii certificate și din actele doveditoare.
Art. 8. — (1) Comunicarea datelor pentru actualizarea “registrului
contribuabililor” între ORCT, ONRC, DGTI și organele fiscale se face în conformitate cu
prevederile art. 3 alin. (10) și (11).
(2) Rubricile privind codul unic de înregistrare si data atribuirii acestuia vor
rămâne neschimbate ori de câte ori se eliberează un nou certificat de înregistrare.
Pentru platitorii de TVA, certificatul de inregistrare va avea inscris codul unic de
inregistrare, data atribuirii acestuia, atributul fiscal “R” sau un alt identificator stabilit
ulterior prin acte normative care se atribuie contribuabililor plătitori de TVA și data
luării în evidență ca plătitor de TVA, cu exceptia situatiei in care este scos din evidenta
platitorilor de TVA. In acest caz, atributul fiscal “R” sau un alt identificator stabilit
ulterior prin acte normative care se atribuie contribuabililor plătitori de TVA și data luării
în evidență ca plătitor de TVA, nu vor mai fi inscrise pe certificatul de inregistrare .
(3) Datele din documentele care au stat la baza înregistrării în registrul
comerțului a mențiunilor prevăzute la art. 7 alin. (1) literele a) - i) se transmit la organul
fiscal competent conform art. 3 alin. (5).
Art. 9. (1) În cazul schimbării sediului pe raza altui organ fiscal din municipiul
București, decât cel la care acesta a fost înregistrat anterior datele care au stat la baza
înregistrării se transmit, electronic, la organul fiscal de la noul sediu conform art. 3 alin. (5).
Totodată, ORCTB va înștiința, în format electronic (Anexa nr. la), săptămânal,
organul fiscal la care contribuabilul a fost înregistrat anterior, cu privire la schimbarea
sediului pe raza altui organ fiscal din municipiul București.
(2) În cazul schimbării sediului contribuabilului persoană juridică în alt județ
decât cel la care acesta a fost înregistrat anterior, cererea de înregistrare (formular tip) prin
care. se solicită înregistrarea mențiunii privind schimbarea sediului și reînmatricularea în alt
județ însoțită de cererea de radiere din registrul din care pleacă se depun la ORC de la
vechiul sediu.
(3) ORC de la vechiul sediu după înregistrarea mențiunii de schimbare a sediului în
alt județ va transmite ORC-ului de la noul sediu, în format electronic, datele privind starea la
zi a comerciantului în vederea reînmatriculării.
(4) ORC de la noul sediu, la reînmatriculare, va proceda conform prevederilor
Cap. II din prezenta procedură în relația cu organul fiscal de la noul sediu, cu excepția
prevederilor referitoare la atribuirea codului unic de înregistrare. Codul unic de
înregistrare și atributul fiscal rămân neschimbate la reînmatriculare.
(5) ORC de la noul sediu va transmite, în format electronic, la ORC-ul de la
vechiul sediu numărul de ordine din registrul comerțului ca urmare a reînmatriculării
precum și data acestuia pentru a se proceda la radierea de la vechiul sediu cu aceeași dată.
(6) ORC de la vechiul sediu va înștiința cu privire la radierea din registrul
comerțului a contribuabilului persoană juridică ca urmare a schimbării sediului,
săptămânal, în format electronic, organul fiscal de la vechiul sediu (anexa nr. 1b).
(7) Organul fiscal la care a fost înregistrat anterior contribuabilul persoană
juridică, după primirea înștiințării prevăzute la alin. (1) si alin. (6), va proceda la
transferarea dosarului fiscal la organul fiscal în raza căruia contribuabilul și-a stabilit
noul sediu social.
(8) În cazul în care, contribuabilul solicită la organul fiscal înființarea/
desființarea de sedii secundare care nu au statutul de sucursală, fără a se înregistra în
prealabil la oficiul registrului comerțului, organul fiscal va îndruma contribuabilul să se
prezinte la ORC pe raza cărora își are sediul principal pentru a solicita înregistrarea
modificării în registrul comerțului.
CAPITOLUL IV
Procedura privind înregistrarea
cererilor de radiere
Art. 10. - (1) Fac obiectul cererilor de radiere care, potrivit legii, se înregistrează
la organele fiscale competente, operațiunile care se efectuează în registrul comerțului ca
urmare a:
a) fuziunii prin absorbția de către o persoană juridică existentă a uneia sau mai
multor persoane juridice care își încetează existența;
b) fuziunii prin contopirea a două sau mai multor persoane juridice existente care
încetează a exista, urmată de înființarea unei alte persoane juridice;
c) divizarea totală a unei persoane juridice care încetează a exista, urmată de
înființarea a două sau a mai multor persoane juridice;
d) dizolvarea contribuabililor persoane juridice, urmată de lichidarea și radierea
acestora din registrul comerțului;
e) radierea din registrul comerțului a sucursalelor care, potrivit hotărârii
organului statutar, se desființează;
f) radierea din registrul comerțului a persoanelor fizice și a asociațiilor familiale
care desfășoară activități economice în mod independent ca urmare a încetării comerțului
sau a anulării autorizațiilor administrative, emise în temeiul Legilor nr. 507/2002 și nr.
300/2004.
(2) Radierea din baza de date “registrul computerizat” și din baza de date
“registrul contribuabililor” a contribuabililor prevăzuți la alin. (1) lit. a) — e), se face prin
completarea cererii de radiere (formularul tip) însoțită de documentele prevăzute de
actele normative în vigoare.
(3) Radierea din baza de date “registrul computerizat” și din baza de date
“registrul contribuabililor” a contribuabililor persoane fizice și asociații familiale
prevăzuți la alin. (1) lit. f), se face în baza comunicării de către primării a autorizațiilor
anulate.
(4) În situațiile prevăzute la alin. (1) lit. a) - d), precum și în cazul divizării parțiale,
după admiterea de către judecătorul delegat a cererilor de depunere și/sau menționare acte, în
conformitate cu prevederile Normelor metodologice privind modul de ținerea registrelor
comerțului și de efectuare a înregistrărilor și a prezentei proceduri, ORC la care s-au depus
cererile vor înștiința, săptămânal, pe cale electronică, organele fiscale la care sunt înregistrați
contribuabilii, cu privire la intenția de fuziune, divizare sau dizolvare (Anexa nr. Ic).
Art. 11. — Comunicarea datelor privind radierea din „registrul contribuabililor”
între ORCT, DGTI și organele fiscale se face în conformitate cu prevederile art. 3 alin.
(0) și (1).
Art. 12. — Datele din documentele care au stat la baza radierii din registrul
comerțului a contribuabililor persoane juridice și a contribuabililor persoane fizice și
asociații familiale se transmit la organul fiscal competent conform art. 3 alin. (5).
Art. 13. - (1) În cazul dizolvării pe cale judiciară a societăților comerciale, ORC
căruia i s-a comunicat hotărârea de dizolvare, va înștiința, pe cale electronică,
săptămânal, organele fiscale la care sunt înregistrate societățile în cauză (Anexa nr. 1d).
(2) Înștiințarea va cuprinde datele de identificare ale societăților a căror dizolvare
s-a dispus, nr. și anul dosarului instanței judecătorești, precum și numărul si data
pronunțării hotărârii judecătorești irevocabile.
(3) În cazul în care ONRC (în nume propriu) sau ORC formulează cereri de
dizolvare a societăților comerciale potrivit legii, ORC va comunica către organul fiscal
competent, pe cale electronică, situația acestora, temeiul de drept invocat și datele
necesare de identificare a dosarelor aflate pe rolul instanțelor judecătorești. (Anexa nr. 1€).
Art. 14. - (1) În cazul cererilor de radiere depuse la ORC în temeiul art. 25 din
Legea nr. 26/1990, republicată, cu modificările și completările ulterioare, prin care se
solicită radierea din registrul comerțului a unor înregistrări referitoare la sediul
contribuabilului, ORC va înștiința, pe cale electronică, săptămânal, organul fiscal la care
este înregistrat contribuabilul în cauză (Anexa nr. 1£).
(2) Înștiințarea va cuprinde datele de identificare ale contribuabilului, nr. și data
depunerii cererii la ORC, precum și instanța la care s-a înaintat cererea.
CAPITOLUL V
Procedura privind cererile de mențiuni pentru
îndreptarea erorilor materiale
Art. 15. - (1) Începând cu data intrării în vigoare a prezentei proceduri,
îndreptarea erorilor materiale cu privire la datele incluse în certificatele de înregistrare
eliberate, cu excepția codului unic de înregistrare, data atribuirii acestuia și a atributului
fiscal R sau, dupa caz, un alt identificator stabilit ulterior prin acte normative, care se
atribuie contribuabililor plătitori de TVA, se face prin completarea cererii de îndreptare
erori materiale (formular tip).
(2) Comunicarea datelor privind radierea din „registrul contribuabililor” între
ORCT, ONRC, DGTI și organele fiscale se face în conformitate cu prevederile art. 3 alin.
(10) și (1).
(3) În cazul unor erori de operare în baza de date “registrul computerizat,”
constatate cu privire la preluarea datelor referitoare la înregistrarea fiscală, ORCTB
respectiv ONRC pentru celelalte ORC, va transmite corecția la DGTI sub numărul de
înregistrare al cererilor depuse.
(4) Datele care au stat la baza înregistrării cererilor de îndreptare erori materiale
se transmit la organul fiscal competent conform art. 3 alin. (5).
CAPITOLUL VI
Înregistrarea mențiunilor privind luarea în evidență / scoaterea din evidență
ca plătitor de taxă pe valoarea adăugată a comercianților
Art. 16.- (1) Luarea și scoaterea din evidență a plătitorilor de taxă pe valoare
adăugată, ulterior înființării, se solicită la oficiul registrului comerțului prin completarea
cererii de preschimbare a certificatului de înregistrare, prevăzută la cap.VII. din prezenta
procedură, însoțită de avizul organului fiscal competent conform Ordinului Președintelui
— Agenției Naționale de Administrare Fiscală nr.545/2004.
(2) Avizul care atestă îndeplinirea condițiilor de luare în/scoatere din evidență ca
plătitor de TVA valabil 10 zile, se emite de către organul fiscal competent în termen de 2
zile de la data solicitării în scris a acestui aviz și va fi înmânat contribuabilului în ziua
imediat următoare.
(3) Avizul prevăzut la alin. (2), în original și în termenul de valabilitate, împreună cu
Cererea de preschimbare (formular tip) și vechiul Certificat de înregistrare în original se vor
depune de către contribuabil la ORC.
Art. 17. — (1) Data luării în/scoaterii din evidență ca plătitor de TVA este data de 1 a
lunii următoare depunerii cererii de preschimbare.
8
(2) Comunicarea datelor care fac obiectul cererilor de preschimbare a certificatului de
înregistrare ca urmare a îndeplinirii condițiilor de luare în evidență/scoaterii din evidență ca
plătitor de taxă pe valoare adăugată între ORCT, DGTI și organele fiscale competente se face
în conformitate cu prevederile art. 3 alin. (9) și (10).
(3) Datele din documentele care au stat la baza înregistrării cererilor de
preschimbare a certificatului de înregistrare ca urmare a îndeplinirii condițiilor de luare
în/scoaterii din evidență ca plătitor de taxă pe valoare adăugată se transmit la organele
fiscale competente conform art. 3 alin. (5).
Art. 18. - (1) Certificatul de înregistrare eliberat contribuabililor plătitori de
TVA, în rubrica “atribut fiscal” va cuprinde “R sau, dupa caz, un alt identificator stabilit
ulterior prin acte normative, care se atribuie contribuabililor plătitori de TVA, din data
de »
(2) În situația în care contribuabilul este scos din evidența plătitorilor de TVA, în
rubrica “atribut fiscal” se trece “-”.
CAPITOLUL VII
Dispoziții finale
Art. 19. - (1) Prezenta procedură se aplică începând cu data semnării
PROTOCOLULUI de colaborare.
Art. 20. — Modificările în bazele de date “registrul contribuabililor persoane
juridice și registrul contribuabililor persoane fizice” cu privire la datele care fac
obiectul acestui PROTOCOL ținute de DGTI se efectuează numai în temeiul
transmiterilor efectuate de ORCTB, respectiv de către ONRC pentru ORC.
ANEXA 1a)
Oficiul Registrului Comerțului de pe lângă
Tribunalul... cc...
1 | RO | atace exe
Către,
Administrația Finanțelor Publice
a sectorului . . ., București /
Directia generala a finantelor publice a municipiului Bucuresti/
Direcția generala de administrare a marilor contribuabili
În baza Protocolului de colaborare încheiat cu Ministerul F inanțelor
Publice, vă înștiințăm următoarele:
Ponte PRD n, n i e aceea a a e tata e e 6 ARIA i MIER SA DER ȘI E MEIR & 3
6 tal 4 î Ș aaa „ având codul unic de înregistrare... .]...............
prin încheierea judecătorului delegat pronunțată în data de ......... în
soluționarea cererii de înregistrare mențiuni nr. ........ Li PE eRR ,
s-a dispus înscrierea mențțiunii privind mutarea sediului
din București, Stii saca 4 e e catia a e a a uaaă 3 BE școli
90-a ara l0 e mata
ap....,sector..... 3
în București,
str. ............... „Dr... bl... ,sc....et....,ap....,
sector... .
DIRECTOR,
ANEXA 1b)
Oficiul Registrului Comerțului de pe lângă
'THDunalul |... am arezei ese; locatazeserezeveze
Nistea Va eiarera arata
Către,
Direcția Generală a Finanțelor Publice a Județului ....... sa î sa
Directia generala a finantelor publice a municipiului Bucuresti
Direcția generală de administrare a marilor contribuabili /
Administrația Finanțelor Publice a sectorului . . . , București
În baza Protocolului de colaborare încheiat cu Ministerul Finanțelor
Publice, vă înștiințăm următoarele:
Conform înregistrării din oficiu nr......... din data de......... în
baza comunicării reînmatriculării în registrul comerțului ținut de Oficiul
Registrului Comerțului de pe lângă Tribunalul ............ „s-a efectuat
radierea din registrul comerțului a firmei .......... e ,
cod unic de înregistrare ..... Îi szzagacaastussaua „ ca urmare a schimbării
SSĂIUlUI Îi: e cn 3 3 ȘI dota 8 E UE E oaia A E dial în Cât în i ei dă în pi ee 8 și „unde a
DIRECTOR,
ANEXA 1c)
Oficiul Registrului Comerțului de pe lângă
Tribunalul... cc... prezagaea
Ni crarazaceua aa 9080,
Ba
Către,
Direcția Generală a Finanțelor Publice a Județului ............ /
Directia generala a finantelor publice a municipiului Bucuresti/
Direcția generală de administrare a marilor contribuabili /
Administrația Finanțelor Publice a sectorului . .., București
În baza Protocolului de colaborare încheiat cu Ministerul Finanțelor
Publice, vă facem cunoscut următoarele:
Pentiu DETa sine e se era Satie 3 E AMO E Dea 3 & CBI Î e ăia € emauazaa și eraza ,
Cusediul în se și in aere
2 3 a si Siifarizai e în E 8 cutu. În e acida e e 3 eubatzenta „Nr... ,
BL ..:,50...8%...,Ap...„ Sector... „ având codul unic de
înregistrare ...[................ „ prin încheierea pronunțată de judecătorul
delegat în data de. ........ „ în soluționarea cererii de depunere și menționare
acte nr......... din......... s-a avizat spre publicare în Monitorul Oficial al
României, Partea a IV-a, hotărârea adunării generale a asociaților/acționarilor/
membrilor/actului modificator al actului constitutiv al firmei, proiectul de
divizare/fuziune/hotărârea de dizolvare/actul de numire a lichidatorilor în caz de
dizolvare.
Potrivit art. 62 din Legea nr. 31/1990, privind societățile comerciale,
republicată, cu modificările ulterioare, împotriva acestor acte orice creditor sau
persoană prejudiciată poate formula opoziție în termen de 30 de zile de la data
publicării acestor acte în Monitorul Oficial al României, Partea a IV-a.
DIRECTOR,
ANEXA 1d)
Oficiul Registrului Comerțului de pe lângă
Tribunalul n momen
ea so.
| | AIE Îș cee
sa se
Către,
Direcția Generală a Finanțelor Publice a Județului............ /
Directia generala a finantelor publice a municipiului Bucuresti/
Direcția generală de administrare a marilor contribuabili /
Administrația Finanțelor Publice a sectorului . . . , București
În baza Protocolului de colaborare încheiat cu Ministerul Finanțelor
Publice, vă facem cunoscut următoarele:
Prin înregistrarea nr. . ... Le + DD s-a înscris din oficiu/la cerere
în registrul comerțului mențiunea privind dizolvarea societății comerciale . . . . .
„codul unic de înregistrare . . .
În și smamozeaaa
a i e apuca „cu sediul în .............. Str
3 o aaa 4 Nr aaa Bra a oa 96: i sa Esau 3: ADia aș SECOL aaa 3 a aa C8UTmmare a!
Sentința/Decizia nr...... CU i 3 e os pronunțată de Tribunalul ..........
SEE SEGA, «i : i sama muc mesa ee a îi În: /GOSatul
isa iesannaiiiaă MERE sacosa
DIRECTOR,
ANEXA le)
Oficiul Registrului Comerțului de pe lângă
Tribunalul... eee.
Către,
Direcția Generală a Finanțelor Publice a Județului. ........ otona: îl]
Directia generala a finantelor publice a municipiului Bucuresti/
Direcția generală de administrare a marilor contribuabili /
Administrația Finanțelor Publice a sectorului... , București
În baza Protocolului de colaborare încheiat cu Ministerul Finanțelor
Publice, vă înaintăm alăturat tabelul cuprinzând societățile comerciale pentru
care ONRC prin ORC de pe lângă Tribunalul ........... a introdus la
Tribunalul «n eee e — Secția Comercială acțiuni de dizolvare judiciară
formulate în temeiul art. 237 alin. (1) din Legea nr. 31/1990 privind societățile
comerciale, republicată, cu modificările ulterioare.
În scopul urmăririi și/sau executării eventualelor obligații bugetare ale
societăților menționate în tabel, în dosarele în cauză, puteți formula cerere de
intervenție.
DIRECTOR,
ANEXA 16
Oficiul Registrului Comerțului de pe lângă
Tribunalul... cc...
Către,
Direcția Generală a Finanțelor Publice a Județului ...... 5 9 asataza |
Directia generala a finantelor publice a municipiului Bucuresti/
Direcția generală de administrare a marilor contribuabili /
Administrația Finanțelor Publice a sectorului . .. , București
În baza Protocolului de colaborare încheiat cu Ministerul Finanțelor
Publice, vă facem cunoscute următoarele:
Prin cererea de menționare depunere acte nr............... din.....
a „ formulată în temeiul art. 25 din Legea nr. 26/1990 privind registrul
comerțului, republicată, cu modificările ulterioare, s-a depus cerere prin care s-a
solicitat radierea din registrul comerțului a mențiunii/înmatriculării privind
sediul din... a Sifimcuazare a e an ese î 2 2 seama ș 3
Nr....,BL....,Sc....,Et...,Ap...., Sector... , al contribuabilului. ....
Anexa 2
Cadru organizatoric, specificația informațiilor ce fac
obiectul schimbului de date între părți
1. Părțile convin ca:
1.1. PERMANENT
11.1; Schimbul de date între Oficiul Național al Registrului Comerțului
(O.N.R.C.) din subordinea Ministerului Justiției și Direcția Generală a
Tehnologiei Informației (D.G.T.1.) din cadrul Ministerului Finanțelor
Publice se va desfășura în conformitate cu specificațiile formulate la
punctul 1.2. din prezenta anexă;
1.1.2. Pentru informații suplimentare, de detaliu, O.N.R.C. cât și D.G.T.. vor
asigura acces on-line punctual sau vor utiliza mecanismul de poștă
electronică;
„ Structurile de date definite în anexe vor putea fi restrânse sau completate
cu noi câmpuri în funcție de necesitățile părților;
„ Orice modificare adusă la formatul și structura informațiilor specificate în
anexe va fi notificată din timp celeilalte părți;
.„ Schimbul de date prevăzut în anexe, efectuat în conformitate cu
specificațiile formulate la punctul 1.2., se va face fără plata taxelor
stabilite pentru furnizarea de informații.
1.2. Schimbul de date între O.N.R.C. și D.G.T.L.
1.2.1. Lunar, O.N.RC. va furniza D.G.T.. date actualizate privind agenții
economici (structura specificată în Anexa 3);
1.2.2. DGITLI. va furniza O.N.R.C. datele din situațiile financiare anuale
(bilanțul contabil, contul de profit și pierdere al agenților economici,
precum și o serie de indicatori sintetici din formularele anexe), în
structura de indicatori aprobate de Direcția reglementărilor contabile din
cadrul Ministerului Finanțelor Publice;
1.2.3. În măsura în care Ministerul Finanțelor Publice deține informații, D.G.T.I.
va furniza O.N.R.C. date despre agenții economici care nu au desfășurat
activitate de la data înființării;
1.2.4. Structura și conținutul fișierelor care constituie obiectul schimbului de
informații, precum și nomenclatoarele comune, vor fi stabilite în cadrul
grupelor de lucru și vor fi avizate de PĂRȚI.
Anexa 3
Structura datelor furnizate de O.N.R.C.
a.1.date de identificare firmă (comercianți persoane fizice, asociații familiale,
societăți comerciale, regii autonome, societăți cooperative, grupuri de
interes economic, sucursale, etc.)
numărul și data actului de înființare
numărul de ordine în registrul comerțului
firma comerciantului
codul unic de înregistrare
sediul social
dovada deținerii sediului social
forma juridică
starea firmei
capitalul social subscris
capitalul social vărsat
numărul total acțiuni / părți sociale
data ultimei actualizări
a.2.date privind asociați persoane fizice
nume asociat
CNP/NIF
domiciliul
cetățenia
datele de identitate
locul și data nașterii
aportul subscris
numărul de acțiuni / părți sociale
cota de participare la profit și pierderi
a.3.date privind asociați persoane juridice
denumirea persoanei juridice
numărul și data actului de înființare
adresa persoanei juridice
aportul subscris
numărul de acțiuni / părți sociale
cota de participare la profit și pierderi
a.4.date privind asociați tip listă
denumire listă
aportul subscris
numărul de acțiuni / părți sociale
cota de participare la profit și pierderi
a.5.date privind administratorii persoane fizice
e nume administrator
e CUI/CNP/NIF
e calitatea în consiliul de administrație
e domiciliul
e cetățenia
e data și locul nașterii
e actul de identitate
data numirii administratorului
e data expirării mandatului
e durata mandatului
e limita puterilor
a.6.date privind administratorii persoane juridice
e denumire administrator
e actul de înființare
e sediul
a.7.date privind obiectul de activitate
e clasa CAEN
e nivel de prioritate
e versiunea CAENDetalii despre fișier
- Instituții
- Ministerul Justiției; Agenția Națională de Administrare Fiscală
- Număr
- 55997/2006 (Ministerul Justiției)
- Fișier
- protocol-mj-anaf-inregistrarea-fiscala-schimbul-2006.pdf
- Format și dimensiune
- PDF · 23 de pagini · 4.9 MB
- SHA-256
6333e4eec404bd2c0c155eb01d2c62a5aee1d17277755ded84e96c1e4bbd3f28
Republicare: consultă regulile și regimul documentului.