PÎCCJ – ANAF protocol on combating tax evasion and fraud
Cooperation between the Public Ministry and ANAF’s anti-fraud department to prevent and combat tax evasion and tax and customs fraud, including joint staff training.
Romanian original
How it was obtained
Disclosed to the Foundation by the Prosecutor’s Office attached to ÎCCJ.
Read the transcription
Text extracted from the anonymised copy; it may contain recognition errors. Check quoted passages against the PDF image.
Download the textRomanian original
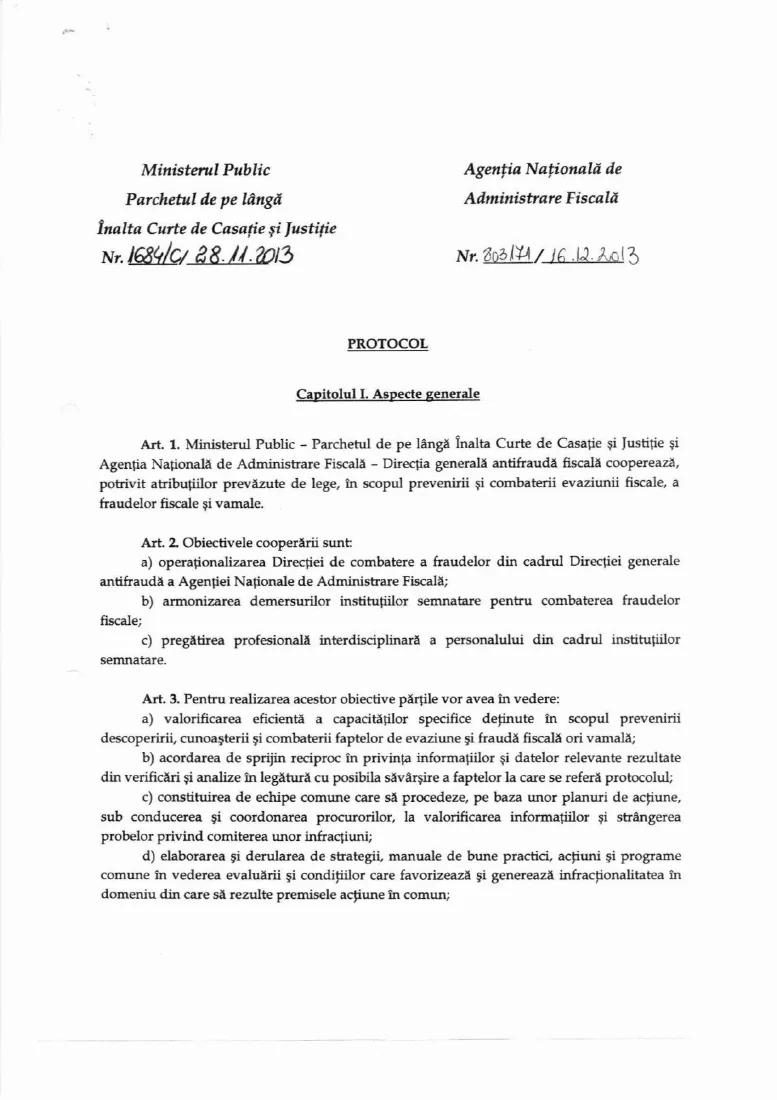
Ministerul Public                                       Agenția Națională de
      Parchetul de pe lângă                                     Administrare Fiscală
Înalta Curte de Casație și Justiție
Nr. I684/c/ 28.41.2013                                         Ne. G034 / 6 LI. 4013


                                               PROTOCOL


                                   Capitolul |. Aspecte generale


        Art. 1. Ministerul Public - Parchetul de pe lângă Înalta Curte de Casație și Justiție și
Agenția Națională de Administrare Fiscală - Direcția generală antifraudă fiscală cooperează,
potrivit atribuțiilor prevăzute de lege, în scopul prevenirii și combaterii evaziunii fiscale, a
fraudelor fiscale și vamale.

        Art. 2. Obiectivele cooperării sunt:
        a) operaționalizarea Direcției de combatere a fraudelor din cadrul Direcției generale
antifraudă a Agenției Naționale de Administrare Fiscală;
         b) armonizarea demersurilor instituțiilor semnatare pentru combaterea fraudelor
fiscale;
         c) pregătirea profesională interdisciplinară a personalului din cadrul instituțiilor
semnatare.


        Art. 3. Pentru realizarea acestor obiective părțile vor avea în vedere:
        a) valorificarea eficientă a capacităților specifice deținute în           scopul   prevenirii
descoperirii, cunoașterii și combaterii faptelor de evaziune și fraudă fiscală ori vamală;
        b) acordarea de sprijin reciproc în privința informațiilor și datelor relevante rezultate
din verificări și analize în legătură cu posibila săvârșire a faptelor la care se referă protocolul;
        c) constituirea de echipe comune care să procedeze, pe baza unor planuri de acțiune,
sub   conducerea    și coordonarea    procurorilor,   la valorificarea   informațiilor   și strângerea
probelor privind comiterea unor infracțiuni;
       d) elaborarea și derularea de strategii, manuale de bune practici, acțiuni și programe
comune în vederea evaluării și condițiilor care favorizează și generează infracționalitatea în
domeniu din care să rezulte premisele acțiune în comun;
       e) stabilirea unor indicatori comuni în cauzele privind faptele              de evaziune și fraudă
fiscală ori vamală;
       f)    realizarea    periodică     a   unor   analize   comune     asupra   rezultatelor   prevenirii,
descoperirii, cunoașterii și combaterii fenomenelor              de evaziune și fraudă fiscală ori vamală,
din care să rezulte premisele de acțiune pe termen scurt și mediu;
        8) operaționalizarea la nivelul Direcția Generală Antifraudă Fiscală din cadrul Agenției
Naționale de Administrare Fiscală a unui sistem telefonic call-center, constituit în scopul
sesizării de către cetățeni a faptelor de evaziune și fraudă fiscală ori vamală;
        h) organizarea, pe termen lung, a unor sesiuni regionale de dezbatere a problematicii
profesionale comune precum și participarea la programe comune de pregătire, specializare
sau perfecționare comune;
       i) detașarea       în cadrul    unităților Ministerului     Public a inspectorilor   antifraudă   din
cadrul Direcției de Combatere a Fraudelor.


     Capitolul II. Aspecte privind operaționalizarea Direcției de combatere a fraudelor

        Art. 4. (1) Inspectorii antifraudă din cadrul Direcției de combatere a fraudelor își
desfășoară activitatea prin detașare în cadrul parchetelor, pe posturi de specialiști economico-
financiari.
        (2) Numărul maxim al posturilor care pot fi ocupate în modalitatea prevăzută în alin. 1
este de 280.
        (3) Repartizarea posturilor la unitățile de parchet este prevăzută în anexa la prezentul
protocol.
        (4) Formalitățile de numire și detașare la parchete a inspectorilor antifraudă se
realizează treptat, pe măsura promovării de către aceștia a examenelor sau concursurilor
organizate de Agenția Națională de Administrare Fiscală.

       Art. 5. Propunerile de numire a candidaților declarați admiși la concurs se înaintează
de către președintele comisiei de concurs (vicepreședintele Agenției Naționale de
Administrare Fiscală), în termen de 3 zile lucrătoare de la comunicarea rezultatelor finale în
urma soluționării contestațiilor, președintelui Agenției Naționale de Administrare Fiscală.

       Art. 6.    (1) În termen de două zile lucrătoare de la primirea propunerilor de numire,
președintele Agenției Naționale de Administrare Fiscală le transmite Procurorului General al
Parchetului de pe lângă Înalta Curte de Casație și Justiție, împreună cu copii conform cu
originalul după dosarele de concurs și cv-urile candidaților, cu              în vederea emiterii avizului
de numire.
       (2) Anterior emiterii avizului referitor la numire, procurorul general al Parchetului de
pe lângă Înalta Curte de Casație și Justiție poate, dispune efectuarea de verificări cu privire la
candidați,       inclusiv     prin    solicitarea         de    relații   suplimentare      de   la Agenția    Națională    de
Administrare Fiscală.

       Art. 7. În termen de 7 zile lucrătoare de la primirea propunerilor, Procurorul General
al Parchetului de pe lângă Înalta Curte de Casație și Justiție dispune cu privire la avizele de
numire și le trimite președintelui                Agenției Naționale de Administrare Fiscală.

          Art. 8. În termen de cel mult 2 zile de la primirea avizelor de la Procurorul General al
Parchetului de pe lângă Înalta Curte de Casație și Justiție, dar nu mai târziu de 15 zile de la
primirea propunerilor potrivit art. 6, președintele Agenției Naționale de Administrare Fiscală
dispune numirea în cadrul Direcției de Combatere a Fraudelor a candidaților care au primit
aviz pozitiv.

          Art. 9. (1) După numirea în cadrul Direcției de Combatere a Fraudelor, prin ordin
comun, Procurorul General al Parchetului de pe lângă Înalta Curte de Casație și Justiție și
președintele    Agenției Naționale de Administrare Fiscală dispun detașarea inspectorilor
antifraudă în cadrul structurilor de parchet.
         (2) Proiectul de ordin comun va fi inițiat de către structura de resurse umane din
cadrul Agenției Naționale de Administrare Fiscală, în termen de cel mult 5 zile de la emiterea
numirea dispusă în condițiile art. 9.
         (3) Ulterior detașării, inspectorii antifraudă sunt repartizați la parchete prin ordin al
Procurorului General de pe lângă Înalta Curte de Casație și Justiție, cu respectarea opțiunilor
privind         localitatea   în     care   își     vor        desfășura     activitatea     formulate    la   înscrierea    la
concurs/examen.
                (4) În cazul localităților în care își au reședința curțile de apel, repartizarea la între
unitățile Ministerului Public se va face ținând seama de:
           a) nivelul funcțiilor publice prevăzute pentru fiecare unitate;
           b) opțiunile candidaților, în ordinea mediilor de la concurs. La medii egale are
prioritate candidatul cu vechimea mai mare în specialitate.

        Art. 10. (1) Pe durata detașării inspectorii antifraudă își desfășoară activitatea sub
autoritatea administrativă a conducătorului parchetului și sub coordonarea procurorului în
ceea ce privește actele efectuate în cauză.
          (2)     Conducătorul         parchetului             are   obligația   să        întocmească    fișele   posturilor
inspectorilor antifraudă detașați.
        (3) Evaluarea inspectorilor antifraudă în legătură cu activitatea pe care o efectuează în
cadrul parchetelor va fi realizată de conducătorul parchetului la care sunt detașați, potrivit
reglementărilor specifice funcționarilor publici.
       (4) În cazul Parchetului de pe lângă Înalta Curte de Casație și Justiție, Direcției
Naționale Anticorupție și Direcției de Combatere a Infracțiunilor de Criminalitate Organizată
și Terorism, atribuțiile prevăzute de alin. 2-3 se îndeplinesc de către un procuror desemnat de
procurorul general al Parchetului de pe lângă Înalta Curte de Casație și Justiție, respectiv de
către procurorul șef al structurii specializate.

        Art. 11. Pe perioada detașării drepturile salariale și alte drepturi financiare ale
inspectorilor antifraudă se suportă de Ministerul Public, iar necesarul logistic al desfășurării
activității acestora de către ANAF.

       Art. 12. Inspectorii      antifraudă își vor desfășura,   de regulă, activitatea în sediile
unităților de parchet unde sunt detașați. În situația în care, din cauza lipsei de spațiu, unele
unități de parchet nu pot asigura desfășurarea activității inspectorilor antifraudă în sediile
parchetelor, acest aspect va fi comunicat Direcției Generale Antifraudă Fiscală din cadrul
Agenției Naționale de Administrare Fiscală care va asigura spațiile necesare desfășurării
activității în sediile proprii ale acesteia.

       Art. 13. (1) În situația în care, pe perioada detașării, conducătorul unității de parchet
constată neîndeplinirea sau îndeplinirea necorespunzătoare a atribuțiilor de serviciu ori
existența unor manifestări inadecvate funcției deținute de un inspector antifraudă, întocmește
un referat pe care îl înaintează Procurorului General al Parchetului de pe lângă Înalta Curte
de Casație și Justiție, cu propunerea de revocare din funcție a acestuia.
         (2) În cazul în care constată că aspectele cuprinse în referat sunt întemeiate
Procurorul General al Parchetului de pe lângă Înalta Curte de Casație și Justiție dispune,
motivat, retragerea avizului de funcționare în cadrul Direcției de Combatere a Fraudelor și
inițiază procedura de revocare din funcție.
         (3) Ordinul prin care s-a dispus retragerea avizului și declanșarea procedurii de
revocare din funcție se transmite de îndată conducerii ANAF, împreună cu documentația ce a
stat la baza acestuia, în fotocopie, și proiectul ordinului comun prev. de art. 5 alin. 13 din
OUG nr. 74/2013.

     Capitolul III. Aspecte privind armonizarea demersurilor părților semnatare pentru
                   combaterea evaziunii fiscale, a fraudelor fiscale și vamale

       Art. 14. Modalitatea concretă de cooperare în instrumentarea cauzelor având ca obiect
evaziunea fiscală, fraudele fiscale și vamale, inclusiv în ceea ce privește schimbul de date și
informații și constituirea echipelor operative comune, se stabilesc prin metodologie comună.
         Art.   15. Ministerul   Public    comunică   într-un     termen     rezonabil   soluțiile dispuse     de
unitatea de parchet în situația în care sesizarea parchetului s-a efectuat de Direcția Generală
Antifraudă Fiscală din cadrul Agenției Naționale de Administrare Fiscală.

                   Capitolul IV. Aspecte privind pregătirea profesională comună

       Art. 16. În vederea stabilirii unor strategii comune părțile vor stabili întâlniri periodice
de lucru în vederea schimbului de experiență și analiza activităților desfășurate. Părțile își pot
adresa invitații reciproce în vederea         participării la reuniuni și simpozioane           organizate     pe
probleme de interes comun.

        Art. 17. Specialiștii desemnați de părțile semnatare vor participa, sub coordonarea
Parchetului de pe lângă Înalta Curte de Casație și Justiție, la elaborarea de ghiduri de bune
practici și metodologii de lucru privind modalitățile concrete de cooperare în acțiunile
comune      de combatere     a evaziunii     fiscale și a fraudelor        fiscale ori vamale   precum       și la
identificarea cauzelor care favorizează și generează infracționalitatea în domeniu. Părțile își
pun la dispoziție materialele realizate în urma                 activităților menționate      anterior   pentru
documentare și utilizare în activitatea proprie.

                            Capitolul V. Alte aspecte privind cooperarea

       Art. 18. Mediatizarea       cauzelor comune      se realizează de ambele           instituții în aceeași
modalitate concretă și numai cu acordul procurorului de caz. Comunicatele de presă vor
purta siglele ambelor instituții, vor avea același conținut și vor fi transmise presei
concomitent de ambele instituții.
       Art. 19. Părțile se angajează ca până la data 1 februarie 2014 elaboreze, împreună cu
Ministerul Afacerilor Interne, o metodologia comună de investigare a evaziunii fiscale,
fraudelor fiscale și vamale prevăzută de art. 14.
       Art. 20. Prezentul protocol intră în vigoare la data semnării.


                   Aprob,                                                            Aprob,
Procuror General al Parchetul de pe lângă                             Președinte al Agenției Naționale de
     Înal                                                                      Administrare Fiscală
File details
- Institutions
- Prosecutor’s Office attached to the High Court of Cassation and Justice; National Agency for Fiscal Administration – General Directorate for Tax Anti-Fraud
- Number
- 1684/C/2013 (PÎCCJ)
- File
- protocol-piccj-anaf-2013.pdf
- Format and size
- PDF · 5 pages · 1.1 MB
- SHA-256
a5531669b06adf09dcbd53f6df6d0506183048d48850a6bb10b254974db9dddd
Republishing: consult the rules and the terms governing the document.